
去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?
去中供應鏈為台灣帶來三層機會:高階製造、新的可信任供應鏈,以及中國+1轉單。但組裝搬走不等於上游全換,海外擴產也會改變利益分配。供應商要先弄清楚:客戶的哪一項規格,真的需要自己?
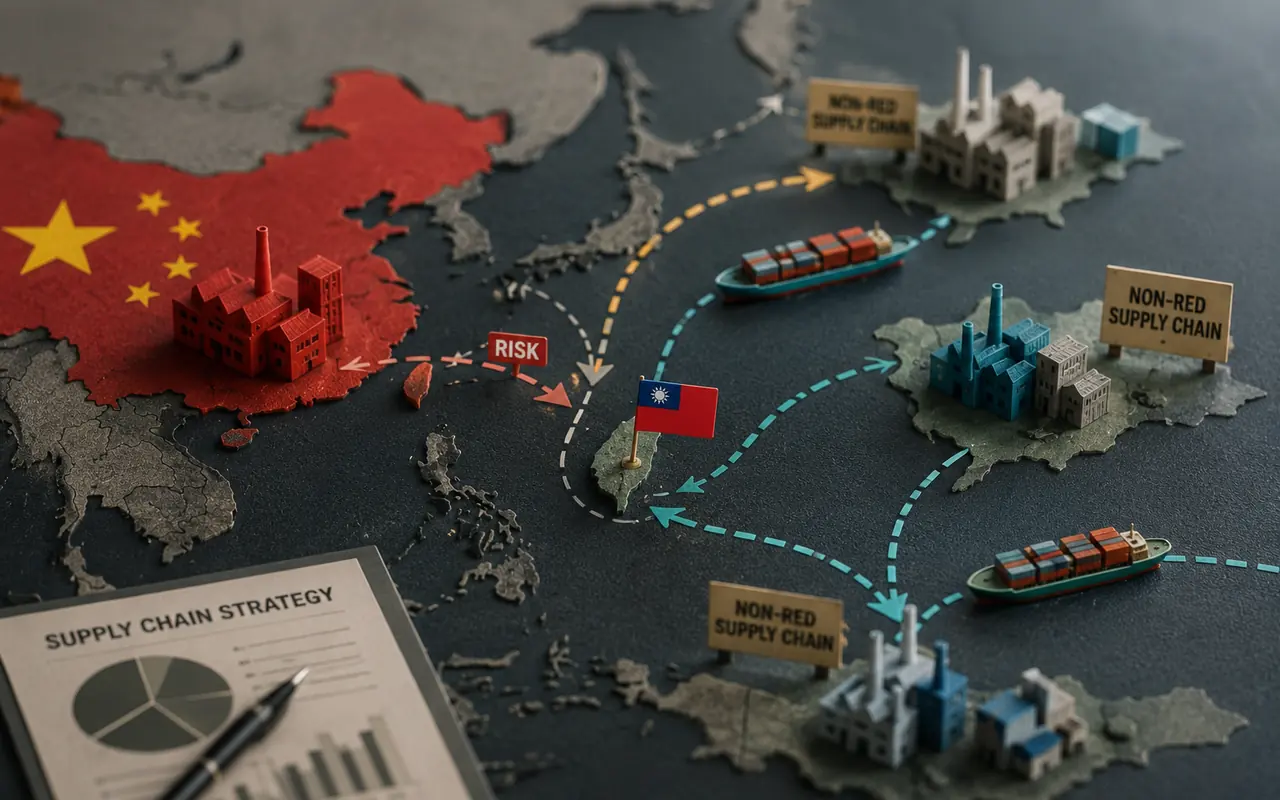
本文目錄01 / 09
- 國家主動把台灣『設計進』美歐去紅供應鏈的規格與認證(無人機去中零件、適用出口管制、可信任供應商),別被動等轉單。
- 產業分層出擊:高階守護城河(先進封裝/特化)、新供應鏈搶卡位(無人機/非中零件)、傳產做『中國+1』海外產能與雙源。
- 中小企業先確認客戶適用的來源、測試與資格要求,再評估認證成本與利基製程。
- 本文將台灣機會分為三層:高階製造、新的可信任供應鏈,以及中國+1轉單;這是分析框架,並非經統計驗證的報酬排序。
- 麥肯錫以美方全年貨品資料計算,2025年自中國進口比2024年減少約1,300億名目美元;部分消費電子組裝移往其他亞洲經濟體,上游來源仍跨台灣、南韓與中國。
- 產發署公布2026年第一季無人機整機出口值1.15億美元,上半年2.12億美元;成長不等於每家供應商已獲認證或接到訂單。
這篇回答什麼
直接點選問題即可閱讀答案;也可選擇身分,將相關問題排在前面。
正文開始
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,美國自中國進口持續下滑,份額正在重新分配(↓1,300 億美元)。 美方全年貨品資料;2025年較2024年名目美元變化 [1]。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,台灣機會:先進製造能力/新供應鏈/中國+1轉單(三層)。 本文分析框架,非來源直接分層 [1][9][11]。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,2026上半年台灣無人機整機出口值(2.12億美元)。 整機金額;不含零件口徑、不是產業產值 [10]。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,組裝移轉,上游依賴仍可能存在(China+0.5)。 本文比喻;不是統計分類,也不等於違規轉運 [1]。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,台廠海外布局已有歷史案例(雙源布局)。 2023年報導,非2026產能現況;本次未取得全產業占比 [8]。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,弔詭:美國半導體在地化,紅利可能落在美國本土(被繞過?)。 紅利非自動落袋 [3]。
對台灣供應商來說,客戶把產能移出中國,最實際的問題是:下一張訂單會不會輪到自己?半導體、無人機與傳統零組件都面對供應鏈重組,但它們爭取的機會,並不是同一種。
但「受惠」這兩個字,太籠統了。本文把台灣的去紅機會分成三層,沒有任何一層會自動落袋。 更刺耳的是,某些情況下,這場重組甚至可能繞過台灣。
組裝搬走了,上游不一定跟著走
要算台灣能吃到多少,得先看這塊餅怎麼切,以及它到底切得多深。
麥肯錫《2026 年全球貿易幾何》指出,美國自中國進口的貨品金額,2025 年比 2024 年減少約 1,300 億美元。這裡採美方全年資料、以名目美元計算,衡量直接貿易的變化,不能直接當成台灣接到的訂單 [1]。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,美國自中國進口持續下滑,份額正在重新分配(↓1,300 億美元)。 美方全年貨品資料;2025年較2024年名目美元變化 [1]。
但組裝地改變,不表示整條供應鏈都換了。麥肯錫以消費電子為例:部分最後組裝移往印度、越南、泰國,關鍵零件仍來自台灣、南韓與中國 [1]。本文用「中國+0.5」比喻這種上游依賴仍在的情況;它不是正式統計分類,也不表示多數海外生產只是轉運。產品標示的製造地,和零組件來源,是兩個需要分別查清的問題。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,組裝移轉,上游依賴仍可能存在(China+0.5)。 本文比喻;不是統計分類,也不等於違規轉運 [1]。
本文判斷,能替換特定上游依賴且符合客戶要求的能力,可能有較高價值;台灣部分高階製造業者可爭取這類機會。
三層紅利,穩定度與競爭度各不同
第一層:先進製造能力——靠技術守住位置。 台灣仍有先進製程與封裝投資持續推進。例如,日月光與楠電在 2026 年 5 月 8 日宣布高雄新廠計畫,以先進封裝為核心;公告談的是未來設施,不能當成已啟用產能 [11]。這層機會建立在技術與量產能力上;本文的判斷是,先進製程與封裝較有機會守住議價能力,但不能把今天的領先當成永久保證。
第二層:去紅新供應鏈卡位——台灣可主動操作。 最典型的是無人機:產發署公布,台灣 2026 年第一季無人機整機出口值為 1.15 億美元,高於 2025 全年的 0.93 億美元 [9]。經濟部 7 月 17 日的公告進一步指出,2026 上半年整機出口值達 2.12 億美元 [10]。這是整機出口金額,不是架數、零件出口或產業產值,也不能單憑成長就認定全部來自歐洲去中需求。
這層的特點是「正在成形」——台灣可以主動去搶規格、卡位置,但投入前仍須確認客戶要求與驗證成本。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,2026上半年台灣無人機整機出口值(2.12億美元)。 整機金額;不含零件口徑、不是產業產值 [10]。
第三層:中國+1 的轉單——有機會,也要面對競爭。 傳產、組裝的轉單不一定落到台灣,越南、印度、墨西哥也是企業評估的生產地。對供應商而言,除了報價,還得看基礎設施、交期與原產地要求。這些因素要逐案比較,不能把某一國一概列為「最高風險」。這層紅利,台灣要硬碰硬地搶。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,台灣機會:先進製造能力/新供應鏈/中國+1轉單(三層)。 本文分析框架,非來源直接分層 [1][9][11]。
台廠的海外布局並非這一輪才開始。2023 年 4 月 23 日中央社報導,經關鍵評論網轉載,列出廣達、仁寶、英業達在越南的布局,以及鴻海、和碩、緯創在印度的動向;台達電加碼印度,光寶科則提到台灣、東南亞與美國 [8]。這些是當時的企業例子,不能直接當成 2026 年的產能現況或已驗證雙源。本次未取得可用來估算全產業占比的統計。
台灣不只是接轉單,也參與跨國生產安排。李振麟在《卓越》2026 年 4 月的分析認為,亞洲供應鏈變化可能提升台灣的戰略位置,但仍有能源、基礎設施與供應能力等條件 [7]。位置是否提升,要看這些條件能否落實。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,台廠海外布局已有歷史案例(雙源布局)。 2023年報導,非2026產能現況;本次未取得全產業占比 [8]。
無人機:一個「主動寫進規格書」的範本
在三層紅利裡,無人機最值得拿出來說,因為它示範了「主動卡位」長什麼樣。
無人機的難題,不能簡化成「有中國零件就一定有後門」。對來源、資安與供應持續性的疑慮,需要逐項驗證。產發署 2026 年 5 月公告提到,有業者切入美國無人機供應鏈 [9]。授權範圍則須看 AUVSI 自己的說明:工研院加入 Green UAS,擔任以資安測試為主的認可評估機構;供應鏈查驗與相關合規判定,仍由 AUVSI 在美國負責 [12]。
這提供了一個具體方向:把零組件來源與測試文件做成客戶能檢驗的證據。在台灣取得技術評估服務,不等於每一家台廠或每一款產品都已通過認證,也不表示整體認證決定權已移轉。
這個故事的啟示是:台灣的機會,不在「比越南更便宜」,而在「比中國更可信」。當一個產業因為地緣政治而需要「去中、可信任」的供應鏈,台灣的價值就從「製造成本」升級成「信任溢價」。而這種信任溢價,正是台灣在這場重組裡,最該全力經營的籌碼。但這是本文的競爭策略判斷:信任必須靠追溯、測試與履約累積,不能只靠產地或政治關係宣告。
最該警惕的:台灣可能被繞過
這篇最不舒服、卻最該講的一句話是:去紅紅利不會自動落袋,台灣甚至可能被繞過。
斯廷森中心(Stimson)點出一個弔詭:在 CHIPS 法與美國半導體在地化(尤其是台積電亞利桑那的鉅額投資)的框架下,台灣國內出現「矽盾恐遭掏空」的憂慮——去紅供應鏈多元化的一部分紅利,最終受益者可能是美國本土自己,而不是台灣 [3]。世界一邊離不開台灣現有的高階製造,一邊卻也在讓最先進的產能一步步在台灣以外的地方複製出來——他們要的是「台灣的技術」,卻也希望那技術「不只長在台灣」。
〈去紅供應鏈的三層紅利:台灣能吃到多少,又可能被誰繞過?〉指出,弔詭:美國半導體在地化,紅利可能落在美國本土(被繞過?)。 紅利非自動落袋 [3]。
這裡有兩種不同的風險:傳統製造的訂單可能被其他生產地接走;高階製造的海外擴產,也可能改變台灣本地分得的利益。兩者都值得追蹤,卻不能據此斷言台灣已被繞過。
最弔詭的一塊:台灣自己,正在分散掉台灣
「被繞過」的風險,最具體的版本,其實就發生在台灣最強的半導體上。
台積電《2025 年報》列明,亞利桑那首廠與熊本首廠已進入量產,德勒斯登則仍在建廠階段;同一份年報也說明台灣先進製程與封裝投資持續推進 [13]。所以,海外擴張不等於台灣本地停止投資,更不能把所有海外據點都視為已具備同樣的先進能力。
海外布局會不會稀釋台灣籌碼,是需要持續驗證的推論。樂觀者說這是「矽盾加厚」——讓更多國家依賴台灣企業的技術網絡;悲觀者擔心,當部分產能可以在海外取得,台灣本地的稀缺性可能減少 [3]。兩種判斷都要回到技術差距、投資進度與實際客戶需求,不能只看海外有沒有廠。
這就是去紅供應鏈對台灣最深的悖論:同樣一個「分散」,可以是台灣主動經營的韌性,也可以是台灣被動流失的籌碼——差別在於,主導權握在誰手裡,以及台灣有沒有同步把「下一代的不可取代」(更先進的製程、封裝、材料)牢牢留在島上。本文主張,持續投入下一代技術,是守住籌碼的一條路;但投資能否形成優勢,仍須看研發成果、量產成本與客戶採用。
解法:把台灣「寫進別人的規格書」
如果紅利不會自動落袋,那台灣該做的就很清楚:主動把自己『設計進』美歐去紅供應鏈的規格與認證裡。
不同市場的零件追溯、測試、供應商資格與出口管制要求,並不是同一張表。台灣供應商若能參與規格討論,並通過客戶驗證、持續滿足品質、交期與成本要求,就有機會提高被採用的可能性。這是本文提出的策略判斷,不是認證後必然接單的保證。替代技術、客戶分散採購與規格改變,仍可能削弱既有位置。
參與標準,可以讓供應商更早了解門檻;真正留下訂單的,仍是持續履約的能力。
台灣的真正定位:不是工廠,是「中介者」
把三層紅利、被繞過的風險、China+0.5 的提醒收攏,台灣在這場重組裡的最佳定位,其實不是「另一個世界工廠」,而是「不可或缺的中介者」。
什麼意思?在一個「想去中、卻又離不開中國上游」的尷尬世界裡,最值錢的角色,是那個「能銜接兩端、又被信任」的橋樑:用台灣的技術、管理與信譽,把分散在各地的產能整合起來、做出符合西方規格的高品質產品。台灣的工具機、零組件、設備、IC 設計,很多本來就扮演著這種「藏在供應鏈中段、卻不可或缺」的角色——這也正是〈雙面台灣〉裡,台灣作為「全球產業中介」的核心價值。
對中小企業,這代表一條清晰的路:別只想著「接美國的單」或「搬去越南」,而要想「我能不能成為那條新供應鏈裡,某個環節無可取代的一塊」。一家做利基型連接器、或特殊製程零件的中小廠,只要它的東西被寫進歐美「可信任供應鏈」的規格、又難以被取代,它就多了一層守住訂單的條件;但能否留在供應鏈,仍取決於品質、交期與客戶是否找到替代。這,才是台灣中小企業在去紅時代真正的活路。
接單之前,先把「去中」拆成能回答的問題
對供應商而言,「客戶想去中」還不足以決定投資。本文建議先拿一項實際產品來看:客戶要求改變的是組裝地、特定零件來源、資料處理方式,還是供應商資格?這些要求可能同時存在,卻不應混成一個模糊的「非中」標籤。採購窗口說可以接受,也要確認工程或品質部門是否採用同樣的判準。若不同窗口的答案不一致,先把差異寫清楚,比急著提出遷廠計畫更有用。
再把文件與能力分開核對。零件清單能說明用了什麼,供應商聲明能提供來源線索,測試報告能回答特定性能問題;三者不能彼此代替。這是本文提出的盤點方式,並非一套新增的認證規則。對尚未取得的證據,可以記「待供應商回覆」或「待客戶驗證」,不要把有報價、有樣品,直接填成已經可以量產交付。
最後才比較這張訂單值得投入多少。可以把替代料件的價差、送樣與測試時間、最低訂購量、舊料處理及交付安排放在同一頁,分清楚哪些已確認、哪些仍是估計。若客戶只要求更換一項零件,就不必先假設整座工廠都要搬;若核心製程仍無法通過驗證,再便宜的替代來源也不能算已準備好。這樣的盤點,是要找出下一個能改變決定的資料,而不是預設答案一定是擴產或外移。
當問題從「能不能進入供應鏈」變成「中斷後能不能履約」,可接著用〈真正的韌性,是壞掉後多久能恢復〉的訂單中斷卡。若要理解政府措施如何從預算走到企業端,〈關稅紓困的執行落差〉提供有日期的行政快照;它不是即時申請資格表。這幾個問題也收在地緣經濟專題,可依眼前的卡點選讀。
台灣三視角
國家:主動把台灣設計進美歐的去紅規格與標準(零件追溯、供應商資格、適用出口管制),別被動等轉單;同時對「半導體在地化稀釋台灣不可取代性」的風險,做外交與產業的兩手布局——一手鞏固「非台灣不可」的高階稀缺性,一手在海外(友岸)布建台灣自己的據點,讓「分散」由台灣主導,而不是被別人拿來分散掉台灣。
產業:分層出擊——高階守護城河(先進封裝、特化材料),新供應鏈搶卡位(無人機、非中零件),傳產則務實做「中國+1」的海外產能與雙源布局。要看清「China+0.5」的提醒:真正值錢的不是「把組裝搬出中國」,而是「連上游一起換成非中、且可被認證」的能力。
中小企業:先向客戶確認實際適用的來源、測試與供應商資格要求;不存在一張通用的「去中認證」能保證接單。依要求補齊證據、避開純轉運的合規地雷,往利基與特殊製程走——讓自己成為規格書上指定的那一家。對資源有限的中小廠,與其追逐人人都在搶的轉單紅海,不如深耕一個「別人不容易複製、又被白名單需要」的利基——在這個時代,深,比大更安全。
世界正在重畫供應鏈的地圖。台灣能爭取的位置,取決於供應商拿得出什麼能力與證據。去紅供應鏈的機會,要靠符合需求與持續交付來取得,不會因為台灣被稱為可信任夥伴,就自動變成訂單。
對手也會改善品質、取得資格與擴大產能;客戶可能為了降低集中風險,主動保留多家供應商。把自己寫進規格書,因而更像一段合作的開始:要有人維護來源文件、回應改版要求、追蹤量產表現,並核對新成本是否仍能支撐交付。這些工作不如擴廠消息醒目,卻是檢驗「信任溢價」能否留在企業手上的具體方法。
這個機會沒有能預先保證的期限。企業可以先選一項產品、一位客戶與一個尚未跨過的門檻,把下一步要補的證據列出來;等條件確定,再決定投入。台灣的高階技術、海外布局與中介能力能否互相支援,要靠這些選擇累積,而不是靠「非台灣不可」的口號維持。
資料來源
- McKinsey Global Institute(2026)— Geopolitics and the geometry of global trade: 2026 update
- The Diplomat(2026-04)— China's Sanctions Hit Europe's Emerging Drone Doctrine
- Stimson Center(2025)— Why Taiwan Fears 'America First' Risks Eroding Its 'Silicon Shield'
- Global Taiwan Institute(2026-05)— The Reorientation of Middle Powers and Taiwan's Strategic Window
- Rhodium Group — China and the Future of Global Supply Chains
- CommonWealth English(2025-09)— Taiwan–Europe Non-China Drone Partnership Surges
- 聯合新聞網 udn — 亞洲區新供應鏈格局形成,台灣戰略位置提升
- The News Lens 關鍵評論網 — 台廠「去中國化」轉向東南亞、印度建立新供應鏈
- 經濟部產業發展署 — 2026-05-04 無人機整機第一季出口與認證授權
- 經濟部 — 2026-07-17 電子報:無人機上半年整機出口值
- 日月光投控 — 2026-05-08 日月光與楠電高雄先進封裝新廠計畫
- AUVSI — 2026-01-28 工研院加入Green UAS資安評估與美方供應鏈查驗權責
- TSMC — 2025年報:海外據點階段與台灣持續投資
2,500 億美元的帳單:台灣拿什麼換來 15% 關稅
2026 年初台美簽下對等貿易協定與投資 MOU,關稅談定為 15%——但協定仍待立法院審議、15% 須待美方行政程序完成後生效。代價是台企承諾對美投資至少 2,500 億美元、政府再備 2,500 億信保額度,外加五年 848 億採購清單。這究竟是掏空矽盾,還是官方口中的「延伸而非搬遷」?我們把帳單攤開來算。
晶片絞索
華府再次收緊對中國 AI 晶片的閥門,市場第一直覺是『美國掐中國、訂單轉台灣、台廠笑納』。但把台灣半導體業攤開,它其實同時站在天平的兩端:先進製程被管制托高、賺得更多;成熟製程卻被中國國產替代與價格戰啃食。同一把刀,砍在產業的不同樓層,結果完全相反。而真正決定長期勝負的,是一個還沒兌現的時程。
台灣矽盾的兩面縱深
台美 2,500 億晶片協議後,亞利桑那蓋廠、台灣本島最多可能同步新建 10 座——神山是在加碼、還是在被稀釋?矽盾的真實答案,比任何一方說的都更微妙:它不是在消退,而是在生長新的形狀。