
464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單
螺絲螺栓 CN 7318 自 2023 年就在 CBAM 附件一,台灣扣件業的第一張碳帳單是 2026 年正式期。歐洲議會 9 月 15 日以 464 票通過的下游擴大案是議會一讀立場、尚未成法;它帶來的第二張帳單不是「螺絲被納管」,而是相鄰稅則、前驅物算法、反規避與安全閥消失。本文回答:誰付、付多少、2027 年前要準備什麼。
本文目錄01 / 09
- 中小廠:先確認自家出口稅則是否同時出現在理事會版與議會版名單,並在 2027 年上半年前拿到鋼材供應商的產品層級內含排放與原產國證明。
- 公會:以台灣前五大扣件出口稅則為起點做三版名單的稅則對照表,並統一鋼材前驅物排放資料的共同格式,讓數千家小廠不必各自向鋼廠索取。
- 政府:把「上游鋼廠已付碳費如何沿供應鏈傳遞到下游品項」與查驗證書互認寫進三方協商期間的台歐技術談判口徑。
- 歐洲議會 2026-09-15 以 464 票贊成、50 票反對、159 票棄權(分母 673,贊成 68.9%)通過一讀立場,程序退回委員會進行機構間協商;截至 2026-09-18 擴大尚未成法。
- 三機構品項數依 EPRS 口徑為執委會 180、理事會 200、議會 457;本刊自理事會一般方針抽得 201 個 8 位碼稅則,其中未見 7318 系列,新增的是彈簧 7320、家用製品 7323 等螺絲的「鄰居」。
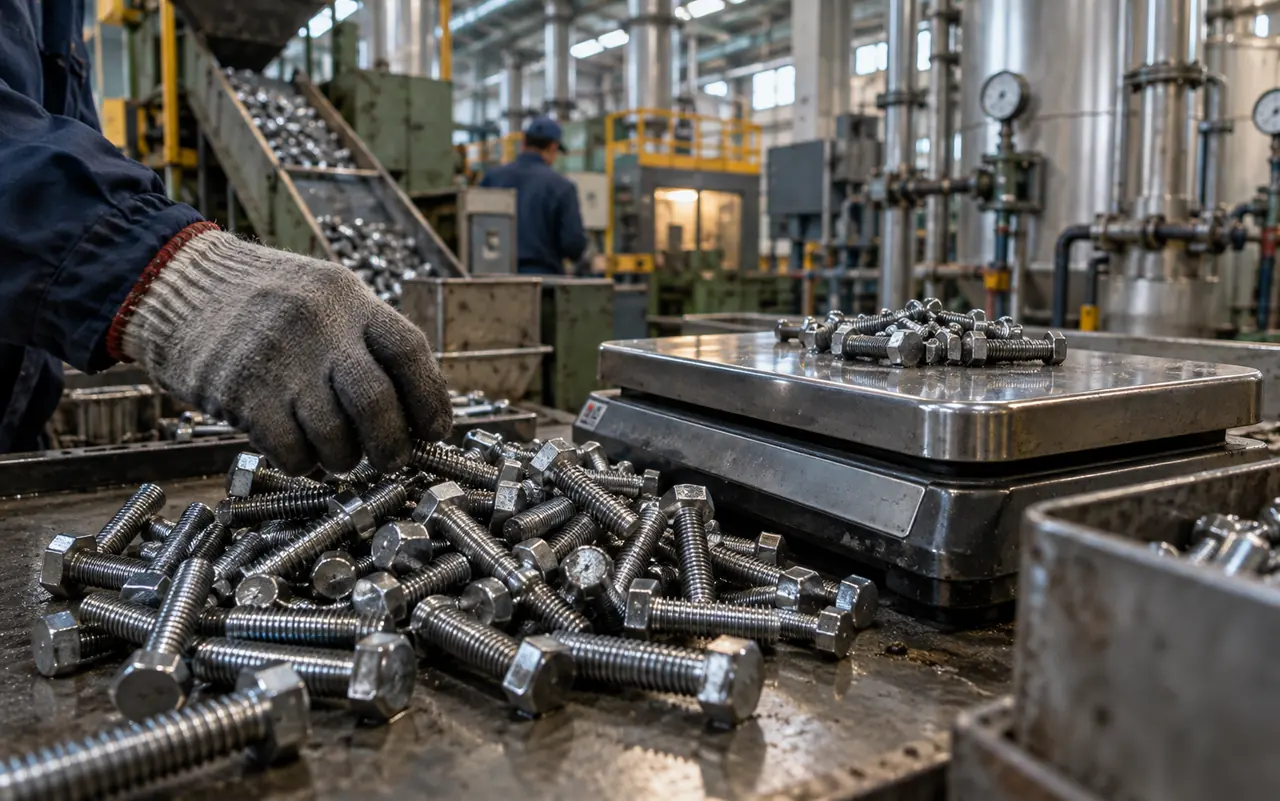
- 下游貨品的內含排放只算前驅物,帳上的碳全部來自鋼材;台灣扣件廠要準備的不是自己的碳盤查,而是鋼材供應商的產品層級排放與原產國證明。
- 直接費用的可得證據都指向有限(180 項版全台增量約 200 萬歐元、亞洲主要出口國費用占貨值不到 2%),但沒有一個是「457 項版對台灣扣件」;合規與資料鏈成本才可能是主帳。
這篇回答什麼
直接點選問題即可閱讀答案;也可選擇身分,將相關問題排在前面。
正文開始
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,三機構下游納管品項數(EPRS 口徑)(457 項)。 執委會提案 2025-12-17 為 180 項;理事會一般方針 2026-06-12 為 200 項;歐洲議會 ENVI 報告 2026-07-09、全會 2026-09-15 為 457 項。單位為 CN 稅則品項數,依 EPRS 2026-09-07 摘要轉述;Bruegel 的 332/277 為另一計數層級,不可並列 [2]。
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,理事會一般方針新增稅則的章別分布(本刊抽取計數)(201 個 8 位碼)。 本刊自 ST 10423/26 附件 PDF 文字流抽取的不重複 8 位碼數,官方未公布此計數;73 章含彈簧 7320 全系列與家用製品 7323 93 00,未見 7318 系列 [6]。
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,歐洲議會 2026-09-15 表決贊成占比(68.9%)。 CBAM 下游擴大與反規避案:464 票贊成、50 票反對、159 票棄權,贊成占三者合計 673 票的 68.9%,棄權近四分之一;無唱名紀錄,不推論棄權來源 [1]。
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,下游擴大立法與合規時間軸(2028-01-01)。 2025-12-17 執委會提案 COM(2025) 989 → 2026-06-12 理事會一般方針 → 2026-07-06/09 ENVI 表決/提交報告 → 2026-09-15 全會一讀立場、退回委員會協商(首場三方協商日期未公告)→ 2027-09-30 上游品項首次繳交憑證 → 2028-01-01 下游貨品適用日(執委會提案與理事會一般方針;三方協商可能調整)→ 2034 年歐盟免費配額歸零 [3][4][6][14][5]。
2026 年 9 月 15 日,史特拉斯堡。歐洲議會以 464 票贊成、50 票反對、159 票棄權,通過 CBAM 下游擴大與反規避案的一讀立場 [1];程序隨即退回主責委員會進行機構間協商,執委會早在 6 月就寫明實質協商要等這一票之後才展開,首場三方協商日期至今沒有官方公告,截至 2026 年 9 月 18 日,擴大尚未成法 [3][7]。
同一天,高雄岡山的螺絲廠老闆看到的標題很可能是「CBAM 擴大到扣件」。這有一半是錯的。螺絲螺栓(CN 7318)自 2023 年過渡期起就在 (EU) 2023/956 規章的附件一 [5];台灣扣件業的第一張碳帳單,是 2026 年 1 月 1 日開始的正式期,首次繳交憑證的期限是 2027 年 9 月 30 日 [14]。這一票沒有把螺絲「納管」,它做的是另一件事:把帳的算法從鋼廠往下延伸到成品。
已確認的變化有四件:議會版名單延伸到「扣件、線材、彈簧與家用製品」等製成品 [1],理事會版附件已見彈簧 7320 與家用製品 7323 [6];下游貨品的內含排放只算前驅物,把鋼廠的碳帳沿供應鏈傳到扣件廠 [4];反規避授權對查明的規避型態套用「原產國預設值」[1];理事會版「可暫時移出名單、兩年上限」的安全閥 [6],在議會版變成「課徵不停、收入回流歐盟受影響產業」[1]。本文要回答:這張第二帳單誰付、付多少;為什麼「能不能證明鋼材碳排多少」會在 2028 年之後變成商業條件;三方協商期間台灣的政府、公會與中小廠各自能做什麼。
一、先拆一個誤讀:螺絲早在名單上,變的是帳怎麼算
(EU) 2023/956 附件一自 2023 年起就涵蓋 CN 7318 等鋼鐵下游稅則;第 9 條允許授權申報人以原產國已實際支付的碳價扣減憑證;第 27 條要求執委會監控「輕微改變貨品」與「人為拆分貨件」;第 30 條更要求執委會評估把範圍延伸到下游 [5]。下游擴大是 2023 年就寫在法裡的預告。
那麼這次「擴大」到底加了什麼?本刊自歐盟理事會一般方針 ST 10423/26 的附件 PDF 抽出 201 個不重複的 8 位碼稅則(官方未公布此計數):名單裡有彈簧全系列(7320 10 11 到 7320 90 30)、不鏽鋼家用製品 7323 93 00、8302 金屬配件、8418 冰箱與 8450 90 00 洗衣機零件,但未見 7318 系列 8 位碼 [6]。理事會主席國 4 月的妥協文本 8555/26(LIMITE 文件經 Table.Media 轉載,只作旁證)顯示同一件事:7318 仍是 4 位碼整項,新列的是 7317 00 釘、7320 彈簧與 7323 家用製品 [30];執委會 180 項版本則含網、圍籬、釘與家具配件 [36]。
三份名單擴的是螺絲的「鄰居」,這直接對應台灣的出口結構:惠達雜誌引海關統計,台灣前五大扣件出口稅則為 7318 15 90 其他螺釘螺栓、7318 14 00 自攻螺釘、7318 16 00 螺帽、7318 12 00 木螺絲,以及 7317 00 90 其他鋼鐵釘 [20];前四項早在附件一,第五項的 7317 00 已出現在 4 月工作文本的鋼鐵表 [30]。議會版的「扣件、線材」新增哪些 7318 以外稅則(7217、7223、7229 線材或 7317 釘),通過文本附件本刊尚未取得,列為待查證。
可以釘在牆上的判斷:第二張帳單的第一個變數不是「有沒有在名單上」,而是「你的鄰居稅則落在哪一版名單」。
二、180、200、457:三個機構、三份名單、一種口徑
三個數字必須綁機構與日期。依 EPRS 2026 年 9 月 7 日摘要:執委會 2025 年 12 月 17 日提案 COM(2025) 989 列 180 項下游產品;理事會 2026 年 6 月 12 日的一般方針擴至 200 項,並加入自 2028 年起的年度檢討;ENVI 委員會 2026 年 7 月 9 日提交的報告擴至 457 項,報告人為 Mohammed Chahim [2][3]。執委會鎖定高碳洩漏風險、鋼鋁含量平均約 79% 的貨品,約 94% 為機械設備等工業供應鏈產品 [8];理事會版描述為「金屬密集的工業、營建與電氣設備貨品」[2]。
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,三機構下游納管品項數(EPRS 口徑)(457 項)。 執委會提案 2025-12-17 為 180 項;理事會一般方針 2026-06-12 為 200 項;歐洲議會 ENVI 報告 2026-07-09、全會 2026-09-15 為 457 項。單位為 CN 稅則品項數,依 EPRS 2026-09-07 摘要轉述;Bruegel 的 332/277 為另一計數層級,不可並列 [2]。
Bruegel 以另一種計數層級寫「理事會 332 項、ENVI 委員會 277 項」[26],本文不並列也不相加。本刊抽出的 201 個 8 位碼與 EPRS 的「200」相符;章別集中在 84 章機械(91 個)、85 章電機(39 個)、87 章車輛(37 個),73 章鋼鐵製品只有 15 個 [6]。457 是否同為 8 位碼計數,列為待查證。
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,理事會一般方針新增稅則的章別分布(本刊抽取計數)(201 個 8 位碼)。 本刊自 ST 10423/26 附件 PDF 文字流抽取的不重複 8 位碼數,官方未公布此計數;73 章含彈簧 7320 全系列與家用製品 7323 93 00,未見 7318 系列 [6]。
表決也要讀出邊界:464 票贊成占三者合計 673 票的 68.9%,但 159 票棄權接近四分之一 [1];本刊沒有唱名紀錄,不推論棄權來源。
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,歐洲議會 2026-09-15 表決贊成占比(68.9%)。 CBAM 下游擴大與反規避案:464 票贊成、50 票反對、159 票棄權,贊成占三者合計 673 票的 68.9%,棄權近四分之一;無唱名紀錄,不推論棄權來源 [1]。
| 項目 | 執委會提案(2025-12-17) | 理事會一般方針(2026-06-12) | 議會一讀立場(2026-09-15) |
|---|---|---|---|
| 品項數(EPRS 口徑) | 180 [2] | 200 [2] | 457 [2] |
| 價格衝擊處置 | 可暫時把貨品移出範圍 [1] | 保留暫時移出,同一情況豁免不得超過兩年 [6] | 否決安全閥,收入暫時導向受影響產業 [1] |
| 檢討機制 | 無 | 自 2028 年起年度檢討 [2][15] | 未見 |
| 適用日 | 2028-01-01 [4] | 2028-01-01 [6] | 未取得通過文本 |
合理推論|高信心:三方協商的品項數落點在 200 到 457 之間、不低於 180,因為三機構都同意擴大,分歧只在幅度。合理推論|低信心:具體數字與扣件相鄰稅則的去留。而理事會版的年度檢討(依 EPRS 與環境部氣候變遷署轉述,原句本刊尚未定位)[2][15],是先接受較小清單、保留逐年擴大的裝置:落點不是終點。
三、帳從鋼廠往下走:前驅物算法與預設值的兩套規則
執委會提案有一句話決定了帳怎麼算:下游貨品的內含排放「僅限於附件 VIII 所列前驅物(投入材料)所含排放」,沿用 EU ETS 系統邊界;複雜貨品使用預設值時「不加成」;自 2028 年 1 月 1 日適用,以便 2027 年 9 月 30 日前完成首次申報 [4]。4 月工作文本把附件 VIII 具體化為 ex 7204 鋼鐵廢料與 ex 7602 鋁廢料,計算式以前驅物質量為變數 [30]。
合理推論|中信心(待通過文本核實):按這套算法,扣件廠自己的熱處理、電鍍、冷鍛排放不進 CBAM 的帳,帳上的碳全部來自線材、棒鋼等前驅物;扣件廠要準備的不是自己的碳盤查,而是鋼材供應商的產品層級內含排放數據。
預設值有一個矛盾。提案明文複雜貨品用預設值「不加成」[4];台灣氣候行動網絡轉述的加成時程是 2026 年 10%、2027 年 20%、2028 年 30% [21]。兩者適用對象是否相同,列為待查證;本文因此不寫「扣件用預設值會被加成 30%」。
反規避是另一條線。提案新增「人為調整供應鏈以取得較低預設值」的規避型態,並要求前消費者廢料的排放歸入下游貨品 [4];議會版授權執委會在查明規避型態時對特定原產國套用「原產國預設值」[1]。合起來的含義是:鋼材的原產國與批次可追溯性會決定帳上的數字。台灣扣件廠的鋼材來源結構本刊沒有資料,「原產國預設值」對台灣的曝險因此無法評估。
可以釘在牆上的判斷:2028 年以後的價格談判桌上,「鋼材原產地與批次能不能追溯」與「單價」並列。
「誰能證明自己用的鋼材碳排多少」,會在 2028 年以後從一份文件變成一個商業條件。
四、安全閥消失:理事會版與議會版的對照,以及對台灣的三個面向
三方協商的結構分歧之一,是價格衝擊時怎麼辦。理事會一般方針保留執委會「以附件一註腳暫時把特定貨品移出 CBAM」的機制,但加上「同一嚴重且不可預見情況下豁免不得超過兩年」[6]。議會版否決安全閥,改為「暫時把該貨品的 CBAM 收入導向受影響產業」[1]。
對台灣出口商,這件事要拆成三個面向看(合理推論|中信心):
- 付多少:中性。 兩版課徵基礎都是前驅物內含排放乘上免費配額調整後的憑證價格 [4][16],回流不改變進口方要付的數字。
- 誰拿到錢:負面。 議會版在價格衝擊時課徵不停,收入暫時導向歐盟受影響產業 [1],等於進口課徵在特定期間轉成對歐盟下游的補貼;理事會版則可能暫停對該貨品課徵 [6]。
- 可預期性:正面。 理事會版靠執委會註腳與兩年上限的個案裁量 [6];議會版的規則不切換 [1],報價時比較容易算。
安全閥是一個隨時可能被切換的開關,收入回流是一條不會被切換、但流向對方口袋的水管。台灣官方轉述的目標是 2026 年底達成最終法案協議 [15],這是目標,不是承諾。議會同日另通過暫時性去碳基金(TDF)[1],ICAP 轉述 25% 的 CBAM 收入將導入 TDF [31],與收入回流疊成歐盟下游的兩層緩衝。
〈464 票之後,碳帳從鋼廠往下走:CBAM 下游擴大案與台灣扣件業的第二張帳單〉指出,下游擴大立法與合規時間軸(2028-01-01)。 2025-12-17 執委會提案 COM(2025) 989 → 2026-06-12 理事會一般方針 → 2026-07-06/09 ENVI 表決/提交報告 → 2026-09-15 全會一讀立場、退回委員會協商(首場三方協商日期未公告)→ 2027-09-30 上游品項首次繳交憑證 → 2028-01-01 下游貨品適用日(執委會提案與理事會一般方針;三方協商可能調整)→ 2034 年歐盟免費配額歸零 [3][4][6][14][5]。
五、量級:找得到的每一個數字,都不是「457 項版對台灣扣件」
先放出口的尺。台灣扣件 2023 年外銷破 47.7 億美元,歐盟占約 25%(金額口徑,工研院經海基會轉述)[19];2024 年約 40 億美元,2025 年前 4 月 13.92 億美元,美國占 45.35%、歐洲占 31.79%——以重量計,且「歐洲」不等於「歐盟」(惠達引海關統計)[20];2025 年上半年逾 21 億美元,公會稱美國占約 45% [17]。高雄約有 1,500 家螺絲製造公司,岡山一帶每 8 人就有 1 人從事該行業 [18]。
再看費用的尺。台灣氣候行動網絡以 Sandbag 模擬器、一切照舊情境估算:台灣整體 CBAM 費用約 4.13 億歐元,淨成本約 1.1 億歐元;下游擴大「僅使台灣需承擔的 CBAM 費用增加約 0.02 億歐元」,也就是約 200 萬歐元 [21]。這是 B 級模型、180 項版、全台加總,不是 457 項版對扣件業。Sandbag 與 Carbon Market Watch 估韓國 CBAM 費用約占輸歐貨值 1.74%、日本 0.96%,以上游品項為主 [28]。環境部長彭啓明表示台灣輸歐產品碳排放量排名第 13,並駁斥「每年要付新台幣 8000 億元」為「完全沒這回事」[9]。Bruegel 計算受影響貿易占比前四為土耳其 20.16%、韓國 14.37%、印度 13.30%、日本 11.59%,台灣不在其中 [26]。執委會自估擴大後全歐盟年收入 2030 年約 5.8 億歐元、2035 年約 6.9 億歐元,新增 3,800 到 3,900 家歐盟中小進口商 [4],都是歐盟端數字。還有一個上限:免費配額 2026 年仍保留 97.5%、2034 年降至 0% [5][14],CBAM 與其退場連動 [16],2028 年進口商付的只是調整後的那一份,全額碳價估算都會高估。
關鍵數字的口徑 464/50/159:分母 673、贊成 68.9% [1]。180/200/457:EPRS 口徑 [2]。201:本刊抽取計數 [6]。歐盟約 25%:2023 年、金額 [19]。31.79%:2025 年前 4 月、重量、歐洲非歐盟 [20]。0.02 億歐元:180 項版、一切照舊、全台加總 [21]。5 到 8%:業者認知,不是成本估算 [29]。
成本那一側的證據更薄,但方向相反。EUROMETAL(歐洲鋼鐵經銷業團體,立場為要求更廣更快納管)稱 CBAM 對進口粗鋼加諸每噸 50 到 60 歐元碳成本,稅則歸類不確定則造成經銷商每噸最高 300 歐元的合規成本差異 [23]——B 級單源、量級待驗。倡議家轉述工總與業者認知「碳稅費用可能約占企業營收的 5 到 8%」[29],本文只當輿情觀察:那是焦慮的證據,不是成本的證據。
「直接費用有限」是合理推論|中信心:四組獨立口徑都指向總量有限,但沒有一組是本題的數字。「合規成本是主帳」是合理推論|中低信心:只有 B 級單源與前驅物資料鏈的建立成本可以支撐。
六、抵減能不能沿供應鏈傳遞:461 廠的碳費與數千家扣件廠
台灣的籌碼是碳費。環境部 2024 年 9 月即稱「確認歐盟認可台灣的碳定價制度」[32];環境部長 2026 年 4 月表示「歐盟已確認,台灣的碳費是可以被抵減的」,但也強調最後法案「都還沒有定案」[9]。本文一律寫成「環境部表示」,因為歐盟端文件本刊未見。2 月環境部長出訪歐盟談查驗證書互認與碳費「如何抵減、抵減多少及相關認定標準」,預期年中有結果 [11];截至 9 月 18 日未見公告。
問題在於誰繳碳費。首次碳費 461 廠共繳新台幣 49.7 億元,鋼鐵 29 廠約 4 億元 [12];扣件中小廠本身不是徵收對象。第 9 條可扣減的是「原產國已實際支付的碳價」[5],下游貨品的內含排放只算前驅物 [4]——所以能抵減的,是上游鋼廠那約 4 億元裡對應輸歐鋼材的部分。這筆碳費能不能沿供應鏈「傳遞」到扣件廠的申報裡,取決於尚未公告的認定標準 [11](合理推論|中信心)。
門檻是另一個常見誤解。經濟部指出,台灣輸歐業者約 2,600 家,約 2,200 家年出口量低於 50 公噸;但門檻以歐盟進口商合計量計算,製造商自己低於門檻仍須提供資料,經濟部因此訴求簡化程序 [10]。執委會估計逾 90% 新增下游進口商低於門檻 [4],那是歐盟端的安慰劑,推不到台灣製造端。
政府的動作已經有:環境部與經濟部共設服務平台與專線,提供碳含量計算、查驗制度與碳費扣抵諮詢 [13];綠色貿易資訊網設有 CBAM 與金屬扣件專區,排定 10 月 15 日說明會 [33]。但執委會 8 月 14 日發布的十份正式期指引,對象全是六個上游部門 [34],下游專屬指引還不存在。可以釘在牆上的判斷:台灣不是三方協商當事方,能影響細則的管道是執委會實施法規與雙邊技術談判——這是窗口,不是豁免(合理推論|中信心)。
七、兩種邏輯的對決:保護主義還是漏洞修補
第一種讀法:這是產業寫的法。 歐洲鋼鐵協會 EUROFER(立場為要求更嚴更快)表決前呼籲議員「堵住剩餘漏洞」,引營業額約 2,150 億歐元、直接雇用約 29.8 萬人為訴求 [22]。EUROMETAL 直言 CN 73 到 95 章加工品「未受保護」,稱之為「下游悖論」[23];表決後第一優先仍是更廣覆蓋、加速實施 [25]。義大利工業部長 Urso 2 月稱 2028 年適用日「太遙遠」[24]——這是成員國部長的訴求,不是理事會立場。議會版與產業訴求高度重合,收入回流把進口課徵轉成對歐盟下游的補貼 [1];免費配額 2034 年才歸零 [5],進口下游貨品 2028 年就付費 [4]。
第二種讀法:漏洞是真的,而且 2023 年就寫在法裡。 現行規章第 27 條要求監控「輕微改變貨品」與「人為拆分貨件」,第 30 條要求評估延伸下游 [5];EUROMETAL 描述的「粗鋼付每噸 50 到 60 歐元、加工成成品就免付」[23],是可驗證的套利結構。產業遊說一條規則,不使規則的理由為假;CBAM 課徵與免費配額退場連動 [16],進口商與歐盟廠商走同一條退場曲線。
第三種聲音來自布魯塞爾自己。 Bruegel(智庫,立場為批評下游擴大設計)直指執委會 5% 成本推升門檻過低:鋼含量 10% 的洗碗機在碳價每噸 115 歐元下價格只升 2.5 到 3.0%,顯著洩漏須門檻高於 15%;它點名「懲罰性預設值」,明言此案「恐讓 CBAM 變成保護主義工具而非氣候政策工具」[26]。Sandbag 的印度報告批評對異質的鋼鐵業套用全國平均排放強度「沒有道理」[35]。至於中國:CSIS(B 級轉述)記載商務部發言人至 2026 年 1 月仍批評 CBAM 為保護主義,但北京未向 WTO 提告;2025 年 CBAM 貨品僅占中國對歐出口 0.8%(上游口徑),CSIS 同時稱 2028 年起約 180 項下游產品將顯著加重中國出口商負擔 [27]。本刊未見中國或印度政府針對本案的聲明,中國口徑只寫 CSIS 轉述的「口頭批評、行為合規」。
統合者的判斷:「重合」是事實,「動機」是價值判斷,本文並陳、不裁定。能標信心的只有三件事:「直接費用有限」合理推論|中信心;「合規成本是主帳」合理推論|中低信心;「資料透明的台廠得利」合理推論|中信心,但其三個條件(抵減傳遞機制、查驗互認、產品層級數據)截至截點一個都沒滿足。
八、台灣怎麼做:國家、產業中介、中小企業
三個層級的行動全是條件句,因為落點、清單與認定標準都還不存在。國家(合理推論|中信心):三方協商期是一個窗口,用途不是爭取豁免,而是把「上游鋼廠已付碳費如何沿供應鏈傳遞到下游品項」的認定標準 [4][5][11] 與查驗證書互認 [11] 寫進台歐技術談判口徑;等 2028 年適用後再談,會失去影響實施細則的時機。
產業中介(合理推論|中信心):公會可以先做兩件不必等歐盟定案的事——以台灣前五大扣件出口稅則 [20] 為起點做三版名單的稅則對照表(每噸最高 300 歐元的歸類成本差 [23] 說明這張表本身就有價值),以及建立鋼材前驅物排放資料的共同格式,讓數千家小廠不必各自向鋼廠索取。
中小企業(合理推論|中信心):下游貨品 2028 年 1 月 1 日適用、2027 年 9 月 30 日前完成首次申報 [4],意思是 2027 年上半年就要能回答歐盟進口商的前驅物資料要求;「自己很小」不能免除資料義務,因為門檻以歐盟進口商合計量計算 [10]。
| 情境/曝險 | 訊號 | 影響 | 行動 | 時限 |
|---|---|---|---|---|
| 出口稅則只有 7318 系列 | 三版名單皆未新增 7318 8 位碼 [6][30] | 第一張帳單已在;變化來自前驅物算法與反規避 [4][1] | 取得供應商產品層級內含排放;備第 9 條扣減碳價證明 [5] | 2027 年上半年 |
| 稅則含 7317 釘、7320 彈簧、7323 家用製品,或議會版點名的線材製品 | 理事會版與工作文本已列 [6][30];議會版具體稅則待查證 [1] | 2028-01-01 起納入(若三方協商維持),去留低信心 | 另備稅則歸類文件;追蹤協商去留 | 三方協商期間 |
| 歐盟進口商合計量超過 50 公噸 | 進口商提出資料要求 [10] | 不因自身規模免除資料義務 | 建立前驅物資料鏈 | 2027 年上半年 |
| 鋼材來源含進口、原產國分散 | 可套用原產國預設值 [1] | 曝險無法評估(來源結構無資料) | 建立批次可追溯紀錄 | 2027 年上半年 |
| 三方協商落點公布 | 理事會版兩年上限豁免 [6] 或議會版收入回流 [1] | 前者可預期性較低、後者規則穩定但歐盟下游取得補貼 | 報價條款依落點重寫 | 落點公布後 |
九、結論:第二張帳單的真正條件
回到題目:台灣扣件業會多出一張什麼樣的碳帳單?答案不是「CBAM 來了」,它 2023 年就在附件一、2026 年就開始算 [5][14]。答案是「CBAM 的帳從鋼材往下延伸到成品」:相鄰稅則 [1][6]、前驅物算法 [4]、原產國預設值 [1]、安全閥消失 [6][1]。四件事的共同效果,是把「誰能證明自己用的鋼材碳排多少」變成 2028 年以後的商業條件。
以量級論,直接費用有限為中信心,合規成本是主帳為中低信心,「保護主義還是漏洞修補」不裁定。未知仍多,每落地一項,信心標記就該重寫一次。
讀者三格檢核表 一、你的產品稅則是否同時出現在理事會版與議會版清單?只在其中一版的,追蹤三方協商;兩版都沒有但屬 7318 的,第一張帳單已在 [5][6][1]。 二、你的鋼材供應商能不能給產品層級的內含排放與原產國證明?給不出來的,2028 年以後帳上會是預設值 [4][1]。 三、你的歐盟進口商合計進口量是否超過 50 公噸?超過的,「自己很小」不是理由 [10]。
本文不寫「機會」,也不寫「末日」:帳單的金額還沒人算得出來,但要填的欄位已經看得見了。
發布前重查清單:三方協商首場日期;議會通過文本的 457 項 CN 清單;台歐碳費抵減認定標準;預設值加成適用規則;理事會「年度檢討」條文原句。
方法說明:理事會新聞稿頁無法開啟(403),但一般方針全文 ST 10423/26 已取得 [6];「年度檢討」依 EPRS 與氣候變遷署轉述 [2][15],原句尚未定位;457 項 CN 清單未取得;201 個 8 位碼為本刊抽取計數,官方未公布;8555/26 為 LIMITE 文件經 Table.Media 轉載,只作旁證 [30];智庫、產業團體與產業媒體來源皆為 B 級,正文已註明立場。本文維持草稿,不構成來源查核或發布放行。
資料來源
- 歐洲議會 — 新聞稿:Strengthening the EU carbon border adjustment mechanism and closing loopholes(2026-09-15)
- 歐洲議會研究處 EPRS — Extension of CBAM scope to downstream goods and anti-circumvention measures(2026-09-07)
- 歐洲議會立法觀察站 — 程序檔 2025/0419(COD)
- EUR-Lex — COM(2025) 989 提案全文:修正 (EU) 2023/956 擴至下游貨品與反規避
- EUR-Lex — Regulation (EU) 2023/956 碳邊境調整機制規章原文
- 歐盟理事會 — ST 10423/26 一般方針全文:CBAM 延伸至下游貨品與反規避(2026-06-12)
- 歐盟執委會 DG TAXUD — Commission welcomes Council agreement on strengthening CBAM(2026-06-12)
- 歐洲議會研究處 EPRS — CBAM extension to downstream products(簡報,2026-07-06)
- 中央社 — CBAM 服務平台成立 彭啓明拚台歐相互認證(2026-04-02)
- 中央社 — 經部持續溝通簡化程序 助中小企業因應 CBAM(2026-04-02)
- 中央社 — 彭啓明 2/21 出訪歐盟 洽談碳邊境調整機制(2026-02-02)
- 中央社 — 環境部公布首次碳費總收入近 50 億 半導體業占逾 4 成(2026-06-03)
- 環境部氣候變遷署 — 因應 CBAM 專區
- 環境部氣候變遷署 — 國際 CBAM 法規
- 環境部氣候變遷署 — 歐盟理事會就強化 CBAM 一案與執委會達成一致立場,擬擴大納管特定下游產品並修訂反規避措施
- 歐盟執委會 DG TAXUD — Carbon Border Adjustment Mechanism 主頁
- 中央社 — 高市府攜手螺絲公會 進軍北美最大螺絲扣件展(2025-09-18)
- 中央社 — 紐時:川普關稅與中國競爭夾擊 台灣螺絲製造業陷困境(2025-09-22)
- 海基會兩岸經貿網(工研院產服中心何明豐) — 台灣扣件產業與 CBAM(2024-09-12)
- 惠達雜誌 Fastener World — 台灣扣件出口動能展望報告(2025-06-16)
- 台灣氣候行動網絡 — 台廠應對歐盟 CBAM 攻略:2 關鍵決定憑證需求(2026-01-21)
- EUROFER — CBAM: MEPs must close loopholes to drive low-carbon steel production in Europe
- EUROMETAL — European steel sector urges EU to include downstream products in CBAM(2026-08-19)
- EUROMETAL — Italy seeks faster CBAM extension to downstream products(2026-02-04)
- EUROMETAL — European Parliament adopts position on extending CBAM to downstream steel and aluminium products(2026-09-15)
- Bruegel — Extending CBAM to downstream products risks undermining its credibility as a climate policy tool(2026-07-17)
- CSIS — The New Carbon Order: China's Response to Europe's CBAM(2026-06-15)
- Sandbag/Carbon Market Watch — Carbon pricing trends in Asia(2026-04-13)
- 倡議家(聯合報系) — CBAM 對台灣的影響:鋼鐵出口面臨碳成本 減碳速度成競爭力核心(2026-08-17)
- 歐盟理事會主席國妥協文本 8555/26(2026-04-29,LIMITE;Table.Media 轉載) — CBAM 下游擴大工作文本
- ICAP 國際碳行動夥伴 — EU CBAM enters compliance phase and outlines path ahead
- 中央社淨零 — 台灣碳定價歐盟認可 彭啓明:CBAM 制度各國平等(2024-09-19)
- 經濟部國際貿易署 — 綠色貿易資訊網(歐盟 CBAM 專區/臺灣金屬扣件專區)
- 歐盟執委會 DG TAXUD — 發布十份 CBAM 正式期指引(2026-08-14)
- Sandbag — The CBAM's real impact on India(2026-08-04)
- Mayer Brown — European Commission Issues CBAM Operational Rules and Proposes Downstream Extension of the CBAM Scope(2025-12)
99.2% 的保證金:從『台灣有事』到二氯二氫矽反傾銷——北京對日經濟工具是一條鏈,還是相鄰的序列?
同一案、同一種晶片特氣,信越化學被課 99.2% 保證金、德納爾矽烷 80.8%,差別來自誰交了資料。從高市早苗『台灣有事』答詢到初裁生效,十個月內商務部發出六份對日文件;但四份反傾銷文件沒有一個字提到台灣。本文用三層檢驗回答:這是一條鏈,還是相鄰的序列?台灣又該從哪裡開始盤點自己的曝險。
創高的晶片,趨平的傳產:單月 211.5 億美元之後,北京對台灣的經濟槓桿去了哪裡
211.5 億美元是 2026 年 8 月台灣對中國大陸與香港的單月出口(財政部);131 億美元是 2025 年 ECFA 早收貨品對中國大陸的全年出口(陸委會 6 月 29 日公布、媒體轉述,分母不含香港待核定)。一個創單月新高、一個創協議生效以來新低,卻被拿來證明相反的結論。本文拆開創高的品項、劃出海關追不到最終需求的界線、整理北京「不砍、有條件地給、用數據講故事」的行為模式,並回答:當台灣賣給中國的東西收斂成要在中國加工的晶片,北京的槓桿落在哪裡。
2,500 億美元的帳單:台灣拿什麼換來 15% 關稅
2026 年初台美簽下對等貿易協定與投資 MOU,關稅談定為 15%——但協定仍待立法院審議、15% 須待美方行政程序完成後生效。代價是台企承諾對美投資至少 2,500 億美元、政府再備 2,500 億信保額度,外加五年 848 億採購清單。這究竟是掏空矽盾,還是官方口中的「延伸而非搬遷」?我們把帳單攤開來算。