
晶片232後續框架:台灣的 2.5 倍免稅配額會不會變成韓國的下限?
2.5倍與1.5倍是不同階段、不同產能口徑的公開框架;韓國的「不低於」附貿易量與美方認定兩道條件;日本拿到的是15%基準稅率、歐盟拿到的是半導體關稅15%上限。四張紙都在等同一份美方公告,企業不能把任何一張直接當成自己的免稅額度。
本文目錄01 / 09
- 先核對原始文件的適用範圍、資料期間與個案條件
- 未確認的資格、成本與期限不直接套入決策
- 第一回合只課三個稅則號列、25%,並列八項用途排除;豁免看用途,不看有無赴美設廠。
- 2.5與1.5的分母分別是規劃產能與新增美國產能,配額外為15%;六成只是同分母假設下的算式。
- 韓國條款是附條件意向且早於台美MOU;日本握有15%基準稅率、歐盟握有半導體15%上限,都沒有倍數配額。
- 四張紙都在等第二回合公告;稅率是否高於15%,決定配額的相對價值。
這篇回答什麼
直接點選問題即可閱讀答案;也可選擇身分,將相關問題排在前面。
正文開始
9月3日,行政院說明政府會透過G2G機制,協助台灣企業與美方協商免稅配額、豁免清單的計算與認定。[3] 這句話區分了兩件事:公開框架已存在,個別公司的額度仍須看認定結果。
同一天,經濟部長龔明鑫說台灣廠商赴美投資「可享有產能2.5倍的免稅進口配額」,並確認盧特尼克口中的200至300億美元新增投資,與他前一天說的「額外追加200億美元」是同一筆。[9] 前一天在 CNBC 訪談中,盧特尼克的原話是:在美國建廠就不用付,不建廠就要付錢進入「全世界最大的市場」。[2] 三句話擺在一起,讀者很容易得出一個結論:台灣已握有一張2.5倍的免稅支票,韓國則會拿到「不低於台灣」的待遇,所以台灣的談判成果會變成韓國的下限。
這個推論的每一步都有可核對的文本,但每一步也都被省略了條件。標題的問題不能只拿2.5與1.5兩個數字回答。台灣框架的分母、企業資格、韓國條款的比較範圍,以及美方第二回合公告到底何時、對誰、用什麼稅率,都會影響最後待遇。本文逐一攤開這些條件,只寫已確認的事實,推論處明標信心。
三十秒先讀:截至9月18日已確認的六件事
- 第一回合已生效:白宮1月14日簽署、15日生效的第11002號公告,對三類含高算力邏輯晶片的品項課25%從價稅,並列出資料中心、研發、新創等多項用途排除。[1][7]
- 第二回合只有框架:公告與白宮事實清單都寫明總統「可能」對半導體與衍生品課更廣泛關稅,並搭配「關稅抵減計畫」;稅率、品項、日期至截點皆未公布。[1][6]
- 台灣的公開公式:核准建廠期間可免稅進口至規劃產能的2.5倍,完成建廠後為新增美國產能的1.5倍;配額外適用15%優惠稅率。[5][8]
- 韓國的書面條款:美方「有意」給予韓國不低於未來協議的232半導體待遇,但該協議須涵蓋至少與韓國相當的半導體貿易量,且由美方認定。[4]
- 日本與歐盟拿到的是另一種紙:對日輸美基準稅率15%,對歐盟半導體等三類產品關稅上限15%;兩者文本都沒有倍數配額。[12][14]
- 沒有人拿到核定配額:行政院9月3日的說法是,政府將「確保未來美國提出半導體232關稅時,台灣可享有已承諾的優惠待遇」;換言之,優惠要等美方推出政策才有適用對象。[3]
一、第一回合課了誰:三個稅則號列與八項排除
第11002號公告的課稅範圍比「晶片關稅」四個字窄得多。依行政院經貿談判辦公室整理的公告附件,課稅品項是三個稅則號列:8471.50伺服器、8471.80顯示卡、8473.30零組件,且限於內含高算力效能邏輯晶片者,白宮舉的例子是NVIDIA H200與AMD MI325X。稅率25%從價,自2026年1月15日美東時間凌晨生效。[6][7]
排除清單同樣寫在公告本文。25%關稅不適用於下列用途進口的產品:美國資料中心使用、美國境內修理或更換、美國境內研發、新創公司使用、非資料中心的消費者應用、非資料中心的民用工業應用、美國公部門應用,以及商務部長認定有助強化美國科技供應鏈的其他用途。[1][7] 白宮事實清單把這套排除概括為一句話:關稅不適用於「為支持美國科技供應鏈建置」而進口的晶片。[6]
這張清單解釋了為什麼「未赴美設廠就沒有豁免」是錯的。第一回合的豁免看的是進口用途,不是進口人有沒有在美國蓋廠;一顆賣進美國資料中心的H200,不論供應商在哪裡設廠,都在排除範圍內。反過來說,同一顆晶片若進口後轉往非排除用途,25%就會回來。用途認定的行政細節(誰申報、誰查核、事後查獲怎麼補稅)公告本文沒有寫,這是企業第一個要問報關行的問題。
第二回合的法律位置也在同一份公告。公告要求商務部長與貿易代表在90天內(即4月14日前)回報談判進展,並要求商務部長在7月1日前提交美國資料中心用半導體市場的更新報告;接著寫道,視談判狀況,總統「可能考慮」對半導體課徵「顯著關稅」,並搭配關稅抵減計畫以鼓勵國內製造。[1] 經貿辦把這段翻成「更廣泛且顯著稅率之關稅措施」。[7] 兩份報告的內容至截點均未公開,待查證。可以確定的是:第二回合從1月就寫在公告裡,不是9月才冒出來的新政策;但寫在公告裡的只有「可能」與「框架」兩個詞。
二、盧特尼克說了什麼、沒說什麼:口述與文本的層級
盧特尼克9月的談話有三個數字,各屬不同層級。
第一個是1.2兆美元。按《台北時報》原始報導,這是本屆美國政府在國內半導體生產上取得的投資承諾總額,不是台灣的承諾。[2] 台灣1月MOU的數字是企業自主投資2,500億美元,加上政府信保2,500億美元,合計5,000億美元。[8] 把1.2兆改寫成「台灣承諾」,是最常見的誤植。
第二個是「下週」宣布的200至300億美元。龔明鑫已確認這與經濟部說的「額外追加200億美元」是同一筆,投資集中在半導體供應鏈與AI伺服器業者。[9] 本文不把兩個數字相加,也不把它與2,500億直接比大小,因為龔明鑫只說這筆「也包括在先前承諾對美投資的金額當中」,細部計入規則未公開。
第三個是「台灣須把40%晶片生產移到美國」。《台北時報》同篇報導引述行政院副院長鄭麗君2月的公開回應:這個目標「不可能」,她已「非常清楚地告訴美方」。[2] 至截點沒有任何官方文本寫著40%。三個數字的共同點是:全部出自美方官員口述,沒有一個能對應到企業可以申報的待遇。
官員談話、政策框架與企業可申報的待遇,是三個不同的證據層次。企業決策要用的是第三層;本文其餘篇幅處理的,就是第二層目前寫到哪裡。
三、2.5倍與1.5倍的分母不是同一個字
商務部1月15日事實清單列出:核准建廠期間,可免232稅進口至規劃產能的2.5倍;完成新增生產計畫後,則是新增美國產能的1.5倍。本輪直連受限,以官方搜尋索引核讀,不能據此認證個別核定額度。[5] 台方的說明版本一致:鄭麗君1月16日說明,核准建廠期間可免稅進口規劃產能的2.5倍,超出部分適用「15%優惠稅率」;完成建廠後,免稅額度為新增產能的1.5倍。[8] 行政院9月3日重申的結構是「配額內免關稅、配額外最優惠關稅稅率」。[3]
| 階段 | 公開倍數 | 分母 | 配額外 | 不能直接推出的結論 |
|---|---|---|---|---|
| 核准建廠期間 | 最高2.5倍 | 規劃產能 | 15%優惠稅率 | 已投入多少資金就有等額配額 |
| 完成新增生產計畫 | 1.5倍 | 新增美國產能 | 15%優惠稅率 | 所有量產工廠均已取得核定配額 |
1.5÷2.5=60%。只有兩階段分母相同,這個比值才可用來比較;不能直接說實際配額縮水四成。這是算式示意,企業實際額度仍未知。
分母的問題比倍數更重要,有三個層次。第一,「規劃產能」與「新增產能」是兩個時點的數字,規劃時申報多少、完工時實際多少,中間可能有落差;完工起算點怎麼定義,公開文本沒有寫。第二,「產能」在晶圓製造有月產片數可以衡量,在伺服器組裝沒有標準化單位,在IC設計公司則根本不存在;公開公式對晶圓廠友善、對組裝廠模糊、對無廠公司無解,這是合理推論|信心高,因為它直接來自文本用語,但美方最終規則可能另定分母,屆時需重驗。第三,配額是以進口貨品的數量還是價值計算,也未公開。
還有一個常被跳過的條件:配額不是免除關稅的唯一路徑。第一回合的用途排除仍然存在。[1] 一家在美建廠的晶圓廠,其出貨到美國資料中心的產品本來就可能落在排除範圍,此時配額用不到;配額真正的價值,在第二回合擴大課稅範圍、或用途排除縮減之後才會顯現。這兩件事都還沒發生。
四、韓國的「不低於」有兩道條件
韓美2025年11月13日事實清單表示,美方有意提供不低於未來協議的半導體232待遇;但比較協議所涵蓋的半導體貿易量須至少與韓國相當,且由美方認定。[4] 同一份文件記載韓國的投資結構為1,500億美元造船加2,000億美元策略投資,合計3,500億美元;汽車、木材與藥品的232關稅則分別降至或上限15%。[4]
這是附條件的意向,不是無條件複製其他國家待遇。全球IC出口額、企業赴美投資額,都不能直接替代條款要求的比較母數;本文不判定台灣協議已符合或不符合門檻。
韓方自己的說法印證了這個讀法。韓國產業通商部長金正官9月初在華府受訪、韓媒9月4日報導:美方在去年10月談判時已表明「不會讓韓國半導體待遇低於競爭者」,這是雙方討論晶片關稅的共同理解;美方「未提及公布時間表」;韓國依協議的首個對美投資案預計9月內定案。[10] 被問到韓國方案會不會比照台美協議時,他說「有可能」,但台灣的協議「尚未完成」;首爾經濟並整理台美模式為建廠期間最高2.5倍、之後降為1.5倍。[11]
三件事要寫清楚。第一,時序。條款談判在2025年10月、事實清單發布在11月13日,早於台美2026年1月15日的MOU。[4][8][10] 「不低於」是韓國在台灣公式公開之前先要到的保險,不是美方拿台灣出價逼韓國的產物。第二,條款是意向句。原文用的是「intends to provide」,不是「shall」;意向能不能變成規則,要看第二回合公告怎麼寫。第三,「同量」這道閘門沒有案例。一般認為韓國出口以記憶體為主、台灣以邏輯晶片為主,若不分品類,貿易量的比較在技術上如何進行,條款交給美方裁量。[4] 任何「台灣一定會/一定不會被當成比較對象」的說法,目前都只是情境。
值得注意的是鄭麗君1月16日的另一句話:台灣是「全球第一個」取得未來半導體相關關稅「最優惠待遇」承諾的經濟體。[8] 這句話與韓美條款並不矛盾,因為兩者是不同的東西:韓國拿到的是「不低於未來協議」的相對承諾,台灣拿到的是具體倍數與配額外稅率。兩張紙都在等同一份美方公告,才會知道誰是誰的下限。
五、日本與歐盟:基準稅率與上限是另一種紙
要判斷台灣公式會不會成為別人的下限,得先看清楚競爭者各自握有哪種文本。
日美2025年7月23日事實清單的結構是:5,500億美元投資由美方指定方向,美國保留90%利潤,日本輸美產品適用15%基準稅率;半導體製造與研發被列為優先投資領域,但文本沒有倍數配額,也沒有「不低於」句型。[12] 2026年9月4日,經濟產業大臣赤澤亮正與美國貿易代表葛里爾在華府會面,重申「去年的協議維持不變」,15%上限繼續執行。[13] 該報導未說明15%上限是否涵蓋第二回合的半導體232關稅,待查證。
美歐2025年8月21日的聯合聲明則寫得更直接:美方有意「迅速確保」對歐盟藥品、半導體與木材的關稅稅率「不超過15%」。[14] 這是一個關稅上限,不是免稅配額;歐盟企業不需要在美建廠,也能適用這個上限。
| 經濟體 | 文本類型 | 半導體232待遇的寫法 | 有無倍數配額 | 投資結構 |
|---|---|---|---|---|
| 台灣 | 投資MOU+台方說明 | 建廠期2.5倍、完工後1.5倍免稅;配額外15% [5][8] | 有 | 企業自主2,500億+信保2,500億美元 [8] |
| 韓國 | 聯合事實清單 | 不低於未來同量協議,美方認定 [4] | 無 | 3,500億美元(造船1,500億+策略2,000億)[4] |
| 日本 | 事實清單 | 基準稅率15%,半導體為投資優先領域 [12][13] | 無 | 5,500億美元,美方指定方向、保留90%利潤 [12] |
| 歐盟 | 聯合聲明 | 半導體關稅不超過15% [14] | 無 | 無對應投資機制載於該段落 |
四張紙的差別可以歸納成一句話:台灣拿到的是「免稅配額+配額外上限」的組合,其他三方拿到的是「上限」或「相對承諾」。合理推論|信心中:如果第二回合的稅率最終不高於15%,配額的相對價值會縮小,因為競爭者的基準稅率或上限本身就在15%;如果稅率遠高於15%,配額與配額外15%的組合才會拉開差距。這個推論的前提是第二回合稅率,而稅率正是目前沒有的那個數字。
六、兩種政策解讀,都不能越過證據
從產業回流角度看,白宮公告把投資與優惠待遇連在一起,目的包括增加美國生產能力。[1] 事實清單要求商務部長與貿易代表與「任何國家」談判,以處理半導體進口對國家安全的威脅。[6] 對日、韓、歐盟同樣以投資或市場開放換取15%上限,[4][12][14] 「一視同仁」在文本層面站得住。
從供應商角度看,公開倍數仍未回答某一家公司的貨品、用途與額度如何被認定。[3] 盧特尼克「不建廠就付錢進場」的措辭,[2] 加上台方否認的40%敘事,讓「收費站」的解讀在政治語言層面同樣有據。中華經濟研究院副院長陳信宏9月4日的評論把這套機制定性為「投資換豁免」,他以無人機232措施為對照指出,該類措施除產地證明外,可能還要求「完整物料清單」與關鍵技術來源的可見度;他的建議是以AI差異化提高附加價值,而非只靠搬廠。[15]
前者支持「政策鼓勵投資」;後者提醒企業別把框架當成已到手的權利。兩者可同時成立,不能僅憑企業大小或有無晶圓廠,就排定誰一定有豁免、誰一定先受衝擊。分歧的根源是價值判斷,證據無法裁定;本文不替兩種解讀選邊。
七、台灣三視角:國家、產業中介、中小企業各自能做的事
以下是資料準備與議程建議,不承諾結果,不構成投資或稅務建議。
國家層次。G2G機制的議程應從「倍數多少」轉到「規則怎麼寫」:分母如何定義、由誰核定、完工如何起算、供應商能否搭客戶配額、第一回合的用途排除在第二回合是否延續。[1][3] 這五條細則決定支票能兌現多少,而公開文本目前一條都沒有回答。對外口徑也需要管理:1.2兆是美國總額、2,500億是MOU上限、200億是企業追加盤點,[2][8][9] 三個數字分屬不同層次,混用會讓韓、日談判桌上的「比較母數」被誤植。
產業中介層次。經濟部規劃與電電公會合作,協助供應鏈廠商與中小企業共同赴美設立科技園區。[9] 中介機構的價值在於把沒有自有產能的供應商「打包」進園區或客戶配額;但後者的前提是美方規則允許供應商使用客戶配額,這一點待查證。中介機構還能做的,是把陳信宏以無人機措施為例指出的物料清單審查趨勢[15] 轉成一份供應商可以照著準備的文件清單,讓中小企業在規則公布前就把原產地與關鍵零組件來源盤點好。
中小企業層次。第一步是對照第一回合三個稅則號列,[7] 確認自家產品目前是否落入;多數零組件廠會發現自己不在名單上,但這只代表第一回合,不代表第二回合。第二步是釐清出貨的最終用途是否落在八項排除之內,[1] 並向客戶索取書面說明。第三步是核對資料,見下表。
| 要核對的問題 | 可準備的材料 | 仍不能預設 |
|---|---|---|
| 產品是否落入適用範圍 | 稅則、規格、用途、進口人資料 | 單一產業名稱即可決定稅率 |
| 是否符合第一回合用途排除 | 最終用途證明、客戶書面說明 | 客戶產業別等同用途認定 |
| 哪個建廠階段與產能可計入 | 計畫及實際新增產能資料 | 規劃與完工產能必然相等 |
| 是否有可用配額 | 個別核定與適用條件的書面證據 | 客戶口頭承諾等於核定 |
| 供應商能否使用客戶待遇 | 待官方規則及個案認定 | 組裝或外包關係自動移轉待遇 |
以上是資料準備建議,不是申報指令。本文不列未獨立核實的補助截止日、信保成數、單戶上限或投資進度,也不把未查得公開核定當作核定不存在。
結論:沒有人拿到配額,所以還沒有人的成果是誰的下限
回到標題。截至2026年9月18日,美方尚未推出第二回合,[3][10] 公開資訊未見任何一家台灣或韓國公司取得核定配額。台灣握有的是一套公開的倍數公式、配額外15%與G2G程序;[3][5][8] 韓國握有的是一份早於台美MOU、附兩道條件的書面意向;[4] 日本握有的是15%基準稅率、歐盟握有的是半導體15%上限。[12][14] 四張紙會在美方公告出來那天第一次碰面,「下限」是結構風險,不是已發生的事。
台灣的公開公式會不會成為韓國下限,仍取決於美方如何認定條件。對企業而言,下一個有用的證據是適用規則與個別認定,不是再比較一次投資承諾的總額。
三個觸發指標,任一出現就該重讀本文:一、美方第二回合公告的品項清單是否超出第一回合三個稅則號列,以及稅率是否高於15%;二、公告或G2G結果是否明文定義分母與完工起算點、是否允許供應商搭客戶配額;三、韓國首個投資案或後續半導體協議的條件是否出現倍數,以及美方是否對「同量」做出首次裁量。
資料截點2026-09-18;涉及個案關稅適用,須另核對當時有效規則。本文不構成投資或稅務建議。
資料來源
- The White House — Adjusting Imports of Semiconductors(Proclamation 11002)
- Taipei Times — Lutnick: build in US or pay to enter(2026-09-03)
- 中央社 — 美擬加徵半導體關稅 政院:將確保台灣享有最優惠待遇(2026-09-03)
- The White House — Joint Fact Sheet on President Trump's Meeting with President Lee Jae Myung(2025-11-13)
- 美國商務部 — 2026年1月15日台美貿易與投資事實清單(本輪由官方搜尋索引核讀,直連受限)
- The White House — Fact Sheet: President Trump Takes Action on Certain Advanced Computing Chips(2026-01-14)
- 行政院經貿談判辦公室 — 美國 Proclamation 11002 半導體關稅要點整理
- 中央社 — 鄭麗君:台美投資 MOU 強化合作 將再簽對等貿易協定(2026-01-16)
- 中央社 — 經長:台廠追加 200 億美元赴美投資、享 2.5 倍免稅配額(2026-09-03)
- The Korea Times — Chip tariff talks with US based on understanding Korea won't be disadvantaged: Seoul official(2026-09-04)
- Seoul Economic Daily — Korea Says Chip Tariff Talks Follow No Less Favorable Pledge(2026-09-04)
- The White House — Fact Sheet: U.S.–Japan Strategic Trade and Investment Agreement(2025-07-23)
- Nippon.com(Jiji)— Japan Trade Minister, USTR Reaffirm Tariff Cap Arrangement(2026-09-05)
- The White House — Joint Statement on a United States–European Union Framework on an Agreement on Reciprocal, Fair, and Balanced Trade(2025-08-21)
- 中華經濟研究院 — 陳信宏:Section 232 Semiconductor Measures Finalized: Is Investment-for-Exemption a Solution or a High-Stakes Gamble for Taiwanese Companies?(2026-09-04)
從管制者到執法者:台灣把 AI 晶片輸中管制刑事化的代價
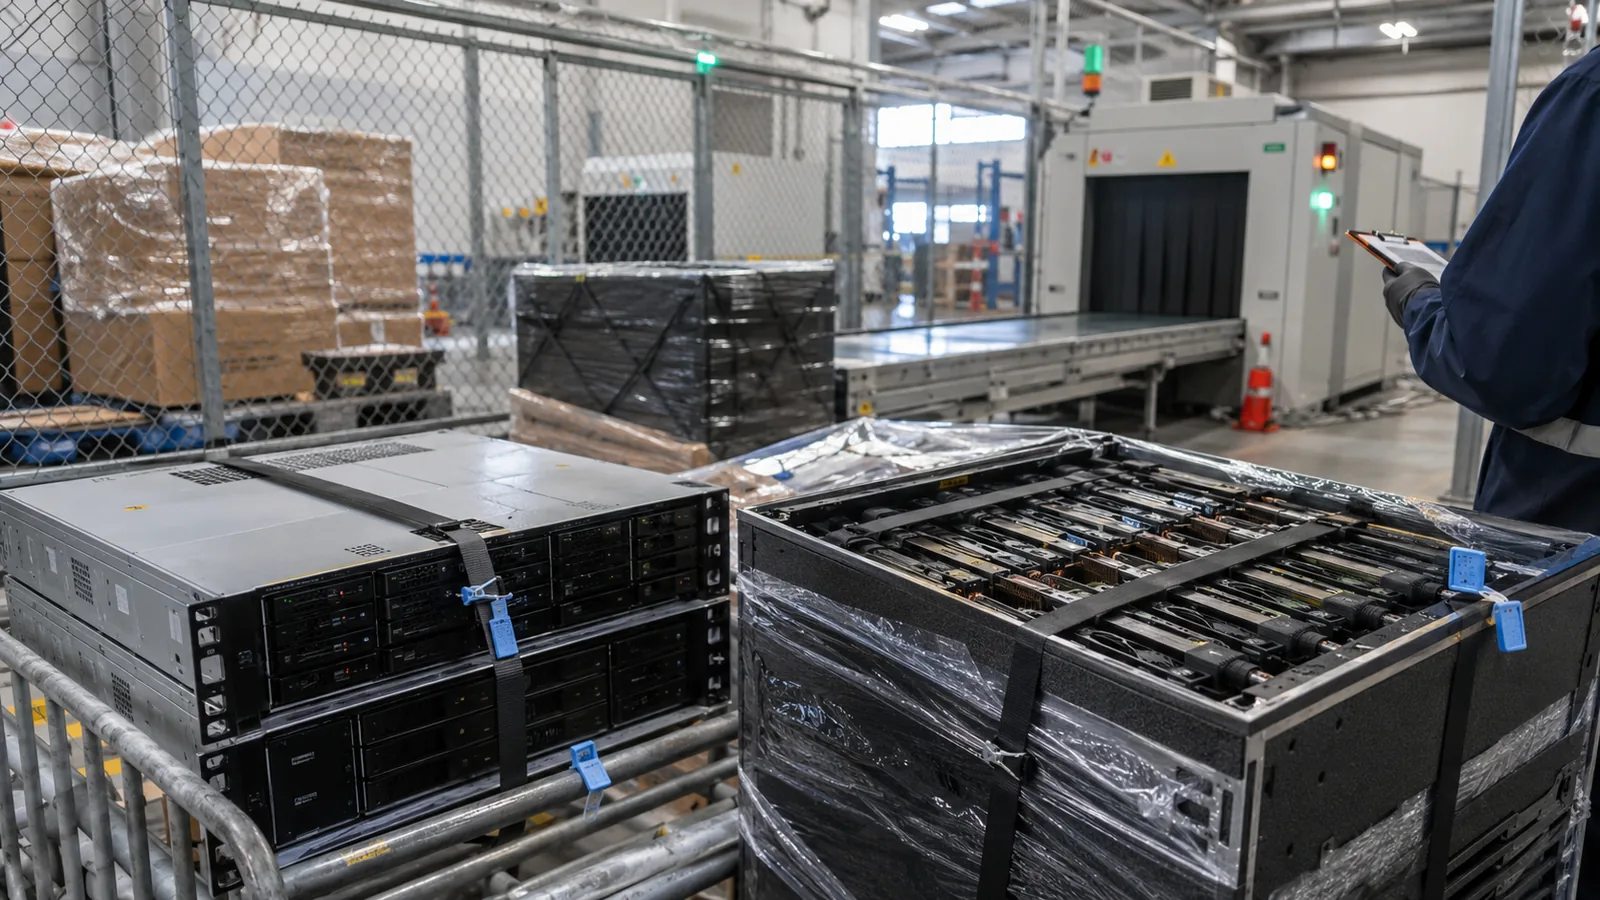
美超微伺服器轉運案讓一個尷尬事實攤在陽光下:把 AI 晶片偷渡進中國,在台灣至今不算犯罪。當台北考慮修《貿易法》補上這道刑責缺口、與華府對齊,台灣也將從被動的 rule-taker 變成手握起訴權的 rule-enforcer——而帳單,會先寄到那個佔全球四成四 AI 機櫃出貨的伺服器王國。
雙面台灣
全世界都離不開台灣的晶片,卻也都在為「萬一失去台灣」預作準備。同一座島,是供應鏈的心臟,也是地緣的火藥庫——台灣企業要怎麼把「不可取代」變成撐得久的優勢?
晶片絞索
華府再次收緊對中國 AI 晶片的閥門,市場第一直覺是『美國掐中國、訂單轉台灣、台廠笑納』。但把台灣半導體業攤開,它其實同時站在天平的兩端:先進製程被管制托高、賺得更多;成熟製程卻被中國國產替代與價格戰啃食。同一把刀,砍在產業的不同樓層,結果完全相反。而真正決定長期勝負的,是一個還沒兌現的時程。