
有帳無貨:台灣一九〇億美元軍售積壓的嚇阻黑洞
台灣已付出逾一九〇億美元的軍售訂金——F-16V 交付一再跳票、魚叉岸基系統雖獲優先仍要到二〇二八年才能交齊、PAC-3 MSE 數量未經官方公開——帳面上的武器嚇阻不了任何人。在台海風險最高的窗口期,台灣面對的核心問題不只是催貨,而是必須重新定義自己的安全邏輯。
本文目錄01 / 04
- 立即加速不對稱戰力採購,優先雄二E 巡弋飛彈年產量目標、無人機群快速部署、水雷戰力擴充
- 建立國內軍備生產能量,減少對美方產線的單一依賴
- 將民防與全社會韌性正式納入嚇阻計算,補足正規武器交付缺口的空窗
- 台灣軍售積壓金額到2026年3月已從一度逾一九〇億美元攀升至約三一七億美元,以2026年度國防預算計約當台灣一整年的國防支出;近年交付節奏雖已加快,仍長期落後於批准速度(估計)
- 烏克蘭戰爭爆發後,美國主要透過總統撥用權(PDA)而非台灣所走的FMS管道緊急調撥庫存給烏克蘭,但仍對美國產業補庫存與新品產能排程造成排擠,台灣的F-16V、PAC-3 MSE等訂單持續延宕,正好落入台海風險最高的窗口期
- 積壓問題根源不全在美方:台灣自身訂單策略偏重傳統重型平台而非可快速交付的不對稱武器,轉型速度遠落後於威脅升高的節奏
這篇回答什麼
直接點選問題即可閱讀答案;也可選擇身分,將相關問題排在前面。
正文開始
〈有帳無貨:台灣一九〇億美元軍售積壓的嚇阻黑洞〉指出,台灣對美軍售積壓規模 vs 年均實際交付量(190億美元)。 積壓總額一度逾190億美元(2022–2024年口徑),追蹤機構統計至2026年3月已達約317億美元;年均實際交付約10億美元為2024年前估計(信心:中),2024–2026年實際交付節奏已加快。資料來源:CRS [1];追蹤更新 [5]。
〈有帳無貨:台灣一九〇億美元軍售積壓的嚇阻黑洞〉指出,四大軍購案核准金額分布(億美元,核准當時金額)(F-16V 80億)。 金額為各案核准當時估值,非即時交付狀態:F-16V約80億(仍延宕,最快2026年9月首架抵台);魚叉HCDS約24億(首批已於2025年中交付、優先於沙烏地阿拉伯,全案2028年完成);M1A2T約20億(108輛已於2026年4月全數交付完成,若併計刺針飛彈另案合計約22億);其餘(含PAC-3 MSE,數量未經官方公開)推算約66億。資料來源:DSCA通知 [2][3][4];交付進度 [5][12][13][10]。
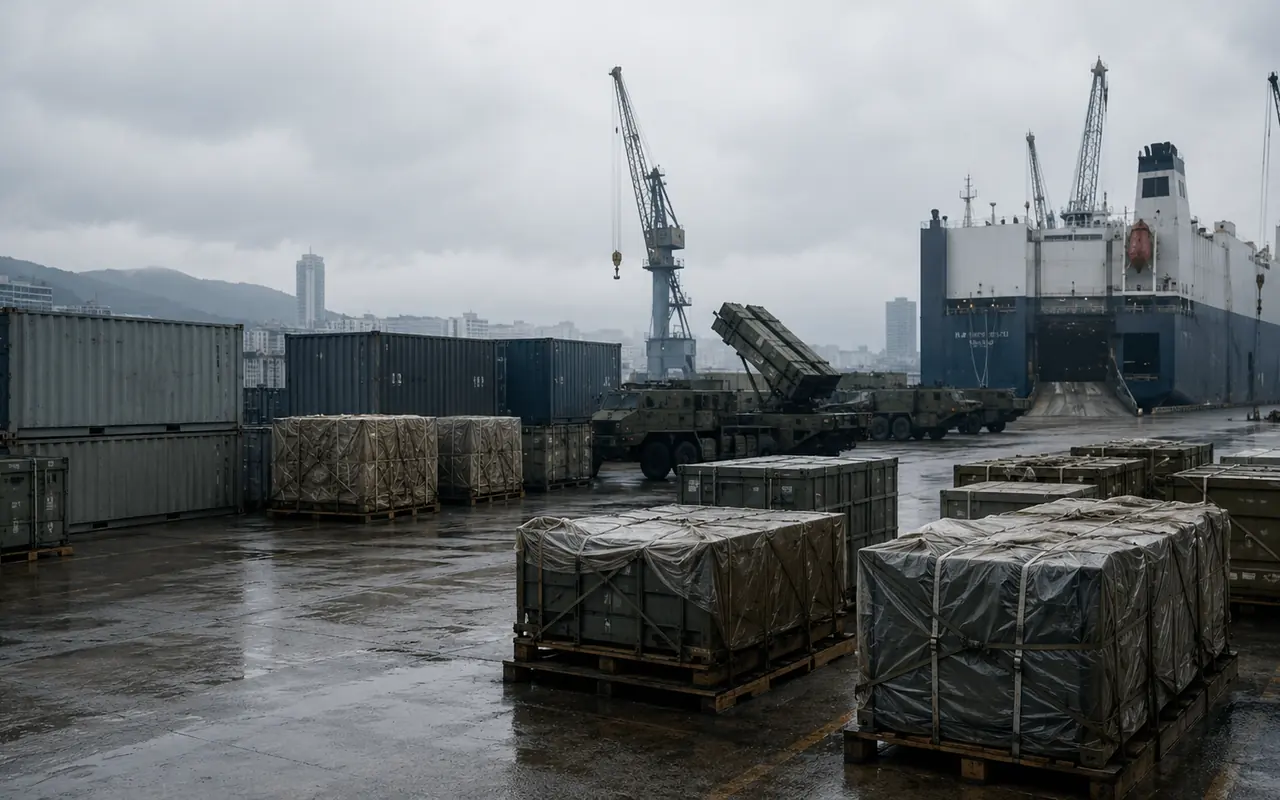
二〇二四年十二月,台灣等了五年的第一批 M1A2T 艾布蘭主力戰車抵達港口。台灣訂了一百零八輛,但當時到貨的只是第一批:帳上有訂單,部隊手上卻還沒有完整戰力。
這不只是 M1A2T 的問題。根據美國國會研究服務處(CRS)及追蹤機構的估計,台灣對美軍售積壓金額一度逾 一百九十億美元(二〇二二至二〇二四年口徑);到二〇二六年三月,追蹤機構統計已攀升至約三百一十七億美元。[1][5] 以二〇二六年度台灣國防預算(新台幣九千四百九十五億元、約合三百一十億美元)計,積壓規模已約當台灣一整年的國防支出;有些訂單已付訂金、有些合約已簽,但大部分裝備仍沒有明確到貨時間。[11]
當台海局勢的緊迫性在各方討論中不斷升高,而其中一個常被提及的「窗口期」落在二〇二六至二〇二八年之間,這個積壓問題就有了另一個更沉重的名字:嚇阻黑洞。
〈有帳無貨:台灣一九〇億美元軍售積壓的嚇阻黑洞〉指出,台灣對美軍售積壓規模 vs 年均實際交付量(190億美元)。 積壓總額一度逾190億美元(2022–2024年口徑),追蹤機構統計至2026年3月已達約317億美元;年均實際交付約10億美元為2024年前估計(信心:中),2024–2026年實際交付節奏已加快。資料來源:CRS [1];追蹤更新 [5]。
積壓的規模:一九〇億美元的重量
一百九十億美元(如今已攀升至逾三百億美元)是個大數字,但它的意義,得放回幾個座標才看得清楚。
台灣二〇二六年度的國防預算編列為新台幣九千四百九十五億元(佔GDP 3.32%,較上年增加22.9%),換算成美元約三百一十億元。[11] 這個分母,比外界常引用的舊口徑(新台幣四千億元、約合美元一百三十億元)成長超過一倍——而積壓金額,依追蹤機構最新統計,也已從一百九十億美元攀升至約三百一十七億美元。[5] 兩者都用最新口徑計算,積壓規模約當台灣一整年的國防支出,而不是舊口徑常說的「一年半」;換言之,積壓問題並未因近年國防預算大幅增加而顯著稀釋,只是換了一種方式呈現。或更精確地說,每年的實際交付量長期跟不上積壓的規模。分析人士以2024年前的口徑估計,過去幾年的年均實際交付量約在十億美元上下(信心:中,未溯源至單一官方文件);不過二〇二四至二〇二六年的實際交付節奏(M1A2T全數到位、魚叉首批交付、多批無人機到貨)已明顯快於此估計,若能維持,清空積壓所需時間有望短於十五年,但仍需數年以上。
把積壓拆開來看,幾個最大宗的案子,最能說明問題的性質。
F-16V 戰機,六十六架。 二〇一九年八月批准,總金額逾八十億美元,含後勤、訓練、零備件整包採購。[2] 原訂時程為二〇二三年先交付首兩架、其餘於二〇二四至二〇二六年分批交付、二〇二六年底前全數到位。[5] 然而實際上,首架的驗收試飛(ACF)一路延宕,直到二〇二六年三月才在洛克希德馬丁生產線完成,國防部長顧立雄表示最快九月才可能抵台——全數到位的時程已確定跳票。[5] 對台灣空軍而言,F-16V 不只是數量的問題,更是台海空優能否維持的關鍵——六十六架完整到位的時間,直接影響嚇阻的可信度。
M1A2T 艾布蘭主力戰車,一〇八輛。 二〇一九年七月訂購,戰車案金額約二十億美元(若併計同日核准的刺針飛彈另案,合計約二十二億美元)。[3] 三批交付分別於二〇二四年十二月(三十八輛)、二〇二五年七月(四十二輛)與二〇二六年四月(二十八輛)抵台,一〇八輛已全數到位——比原規劃的時程約晚一個節拍完成。[12] 這個案子交付過程中的延誤,也引發了另一個問題:艾布蘭擅長的是開闊地形的裝甲正面衝突,而台灣的戰場地形高度破碎、都市密集——一〇八輛重達六十八噸的龐然大物,在台北盆地或台灣西海岸平原究竟能發揮多少效益?這個疑問,在烏克蘭戰場的教訓出現後,變得更加迫切。
魚叉岸基防衛系統(HCDS),一百套。 二〇二〇年十月批准,金額約二十四億美元。[4] 台灣計畫將這套系統部署於沿岸陣地,對跨海來犯的艦艇形成強大的反介入屏障——戰略意義相當直接。首批五輛發射車與一輛雷達車已於二〇二五年六月底抵台,美方並在國會聽證中證實台灣的交付順位優先於沙烏地阿拉伯;但相對二〇二〇年批准時的期待,全案要到二〇二八年才能全數交齊。[5][13]
PAC-3 MSE 飛彈。 具體數量未經官方公開(曾見增購一〇二枚等未經證實的說法),到位進度仍落後於台灣的防空需求。台灣目前的防空體系在數量上存在缺口,而 PAC-3 MSE 的補充速度,受制於製造商洛克希德馬丁(Lockheed Martin,而非坊間常誤植的雷神)的產線排程——該產線二〇二五年全年產量約六百二十枚,公司規劃七年內擴增至年產二千枚。[10]
〈有帳無貨:台灣一九〇億美元軍售積壓的嚇阻黑洞〉指出,四大軍購案核准金額分布(億美元,核准當時金額)(F-16V 80億)。 金額為各案核准當時估值,非即時交付狀態:F-16V約80億(仍延宕,最快2026年9月首架抵台);魚叉HCDS約24億(首批已於2025年中交付、優先於沙烏地阿拉伯,全案2028年完成);M1A2T約20億(108輛已於2026年4月全數交付完成,若併計刺針飛彈另案合計約22億);其餘(含PAC-3 MSE,數量未經官方公開)推算約66億。資料來源:DSCA通知 [2][3][4];交付進度 [5][12][13][10]。
這幾張訂單疊在一起,是台灣積壓清單最重的幾塊石頭。它們有一個共同特徵:都是大型、複雜、對美國製造業產能依賴極高的傳統平台。這個特徵,也是理解積壓成因的關鍵。
三條堵塞的管線
理解積壓,先得理解它怎麼來的。原因不是一個,而是三條同時堵塞的管線,彼此疊加,讓台灣的軍備等待愈來愈長。
管線一:美國本身的生產能力瓶頸
冷戰結束後,美國的國防工業基礎持續收縮。在「和平紅利」的邏輯下,製造商整併、生產線縮減,整個系統設計的假設是「快速大規模生產不那麼必要」。這個假設在二〇二二年俄羅斯入侵烏克蘭後被徹底打臉,但眼前的麻煩是:產能不是開關,說打開就打開。
以 F-16 為例:洛克希德馬丁(Lockheed Martin)位於南卡羅來納州格林維爾(Greenville)的生產線,是全球唯一的 F-16 生產基地(沃斯堡舊線已於二〇一七年後轉產 F-35),即便全力運轉,年產量也不超過一定上限——而這條線還得同時應付美國空軍本身的採購、其他盟友的軍售訂單,以及各種升級改裝任務。台灣的六十六架,排在一個全球共用的隊伍裡,而且從未是最優先的那一位。[5]
PAC-3 MSE 的情況同樣嚴峻。洛克希德馬丁的 PAC-3 生產線在疫情與供應鏈衝擊後本已緊繃,又必須應付歐洲北約盟友的緊急補充需求,即便近年已擴大產能,仍難以立即消化各國同時湧入的訂單。[10] 戰略性武器的供應鏈,往往遠比想像中更「工匠式」——關鍵零件來源集中、熟練工人難以速成,產能不是投資就能在短期內翻倍的那種事。
管線二:烏克蘭因素——當台灣的號碼排在烏克蘭後面
二〇二二年二月俄羅斯全面入侵烏克蘭,在軍備分配的邏輯上改寫了全球的優先排序。美國對烏克蘭的軍援主要透過總統撥用權(Presidential Drawdown Authority, PDA)快速調撥現役庫存——彈藥、防空系統、反戰車武器——而非台灣所走的對外軍售(FMS)管道;美國國防工業則被要求加班生產,補充這些被撥出去的庫存。[6]
但這裡仍有一個隱蔽的排擠效應:當生產線要優先補充撥給烏克蘭的庫存,原本按計畫生產、準備交付其他國家(包括台灣)的新品訂單,可能被迫後移;產業回補烏克蘭庫存的需求,確實與台灣的新訂單搶用同一條產線與零組件供應鏈。[6]
不過這個排擠敘事也有明確的反方意見:War on the Rocks 的分析指出,美國對烏軍援中透過 FMS 管道的比例不到百分之五,台灣的積壓在俄烏戰爭開打前(二〇二一年底)就已達到約一百四十億美元,且台灣採購的品項(如F-16V、M1A2T戰車)與烏克蘭實際需要的裝備高度不重疊——排擠效應可能被高估,積壓的根源更多在於美國國防工業基礎本身的產能瓶頸。[6]
無論排擠效應被高估與否,這個邏輯本身仍讓人不安:如果下一場衝突在別的地方先爆發,台灣的隊伍又要往後移嗎? 台灣在一個沒有打起來的衝突裡,仍必須為一個正在進行中的戰爭,準備好自己的產業韌性與替代方案。
管線三:科層迷宮——從批准到交付的七個關口
即便不考慮產線瓶頸和烏克蘭因素,一筆美國對外軍售從政治批准到實物交付,本身就是一條漫長的科層路徑。粗略來說,需要經過至少七個關口:意向書與定價/可用性確認(LOR/P&A)→ 防務安全合作署(DSCA)審查 → 國務院批准 → 國會通知(三十天無異議期,對台適用)→ 換文簽約(LOA)→ 生產排程 → 交付。[7]
每一個環節都可能塞車,而每一次塞車都是靜默的。台灣通常不會大聲嚷嚷某筆武器訂單的延誤,因為這涉及敏感的外交與安全計算。結果,積壓在黑箱子裡悄悄變大,只有在年度預算報告或美國國會聽證中才偶爾曝光一角。
這三條管線同時堵塞,造成了今天的局面。但把責任全推給美方,是一種方便而不誠實的解釋。台灣自身的策略選擇,也是問題的一部分——而這,才是下一節最核心的問題。
帳面不等於戰力:台灣的策略盲點
在展開批評之前,有一個常見的誤解必須先清除:軍售積壓並不等於零戰力。台灣已付訂金、訂單在案,一旦交付就是立即可用的作戰能量。這個意義上,積壓是「確定的未來戰力」,而非「純粹的損失」。
但問題在於「何時」。嚇阻是一個實時命題,不是未來式。如果最關鍵的窗口期就在未來三年內,而最重要的幾批武器在那個時間點仍未到手,帳面上的戰力就真的只是帳面。你不能用一份訂單來嚇阻任何人。
訂單策略的問題:重平台,輕不對稱
回頭看台灣過去十五年的軍售清單,有個明顯的偏重:大型傳統平台——戰機、主力戰車——佔了採購金額的最大宗。這種採購邏輯,繼承自冷戰時代「傳統正規軍對抗」的思維框架,在一個海峽已高度不對稱的衝突情境下,值得重新審視。
烏克蘭提供了最新的現場教訓。烏克蘭用 TB2 無人機攻擊俄軍後勤縱深、用海馬斯(HIMARS)精準打擊補給線、用廉價的一次性無人機消耗俄軍的高價防空彈藥——以較低的成本,持續向對手施加不成比例的代價。台灣的地形與戰略處境,與烏克蘭有明顯差異,但核心邏輯相通:讓入侵者在海峽上就付出最高代價,遠比等對手上岸後再用主力戰車對決要有效。[8]
在這個邏輯下,「多、散、便宜、難以一次摧毀」的不對稱武器,比「少、貴、集中、需要大量維護」的傳統平台,更符合台灣真實的需求。
轉型速度的問題:威脅已升高,但節奏還沒跟上
台灣並非不知道不對稱戰力的重要性。前參謀總長李喜明二〇一七年提出的「整體防衛概念」(ODC)明確主張以不對稱、去中心化的方式對抗可能的入侵,劍翔反輻射無人機、雄三超音速反艦飛彈、水雷戰力的擴充,都是這個構想下的計畫項目;ODC 一詞近年雖已較少見於國防部正式文件,但其不對稱防衛的核心主張,仍延續在現行的防衛構想之中。[9]
但計畫中和到位之間,存在一道巨大的落差。國防預算的分配,結構性地偏向大型採購案(因為這些案子有強大的政治與官僚支持),而不對稱武器的量產優先級,至今仍然偏低。台灣的雄二E 巡弋飛彈年產量至今未有官方公開數字(未溯源)。如果年產量維持在極低水準,就算美國的 F-16V 明天全數到位,台灣的嚇阻架構仍然存在一個根本性的缺口:讓對手相信「攻台代價極高、且極確定」。
行動建議(amber 警示) - 立即加速不對稱戰力量產: 以雄二E 巡弋飛彈年產量目標、無人機群快速部署計畫、沿岸水雷戰力擴充為優先——這些武器不依賴美方產線、交付快、嚇阻效果直接,且更難被一次性摧毀。 - 建立國內關鍵武器的冗餘產能: 國造不只是產業政策,而是「交付時程自己掌控」的戰略必要。應設定漢翔、中山科學研究院的年產量里程碑,並定期公開進度以增強嚇阻可信度。 - 將民防韌性納入嚇阻計算: 讓潛在入侵者知道台灣在首波打擊後仍能維持社會運轉,是降低「速戰速決」誘因的關鍵——這塊的準備,應立即啟動全社會韌性的系統性建構。
問題在台灣,解法也在台灣
站到這裡,必須說一件在討論台灣軍售積壓時常被迴避的事:這個問題,台灣自己有一半的責任。
美國的產線瓶頸、烏克蘭的排擠效應、FMS 的科層摩擦,都是真實的外部因素。但台灣的採購策略選擇了大量難以快速生產的高端傳統平台;台灣的政治邏輯讓「買到 F-16」這樣的新聞具有政治顯目性,而「加快雄二E量產」這樣的消息在政治上不那麼性感;台灣的不對稱戰力轉型,至今仍然緩慢、爭議未止。這些,都是台灣自己做的選擇。
不對稱轉型:速度,是現在最貴的資源
台灣的嚇阻邏輯,應該是讓潛在入侵者在決策時刻計算清楚:攻台的代價,高過任何可能的收益,且這個代價是確定的、即時的,而不是「等我把 F-16V 都交付完」之後才成立的。
具體而言,幾件事的優先順序必須重新排列:
一、在美方積壓到位之前,國造不對稱武器是填缺口的唯一選項。 雄三超音速反艦飛彈已有相當的嚇阻效果,劍翔反輻射無人機可有效壓制敵方雷達,雄二E 巡弋飛彈對縱深目標形成第二波嚇阻——這些系統的量產規模,應成為國安層級的指標。
二、水雷戰力的擴充,是台灣最被低估的不對稱工具。 台灣海峽的水文條件非常適合水雷作戰。大量部署水雷,可以在跨海進攻的第一道關口就讓入侵代價大幅提升,且水雷的生產成本遠低於它能擊沉的艦艇價值。[8]
三、無人機的大量部署,是台灣可以在最短時間內達到的嚇阻增量。 商用無人機的改裝、無人艦艇的快速部署、AI 輔助的監偵網絡,可以在不依賴外國生產線的前提下,大幅提升台海防禦的覆蓋密度。
國造的戰略意義:自己的槍,自己決定節奏
「國造」放回這個背景的意義,不只是產業政策或民族自尊,而是一個純粹的戰略功能:交付不依賴外人的排程。
若台灣能將雄二E 巡弋飛彈的年產能提升至一個量級,其嚇阻效果將比帳面上那一百套仍要到二〇二八年才能全數交齊的魚叉系統更為即時與確定。而這,完全在台灣自己的決策範圍之內——不需要等待任何外國生產線的排程,不需要通過任何美國國會的通知期,不需要在烏克蘭與台灣之間排優先級。
民防:被忽視的第三條腿
台灣的嚇阻架構,長期缺少第三條腿:民防(Civil Defense)與全社會韌性。
一個能讓本島在衝突初期繼續運轉、讓軍事後勤不被癱瘓、讓民心不在第一波打擊後崩潰的社會體系,本身就是嚇阻的一部分——它告訴潛在入侵者:速戰速決無法成立,長期消耗的代價將無限上升。
芬蘭與瑞典將全社會防衛(Total Defence)視為國家安全的核心組件:地下避難設施、緊急糧食與能源儲備、快速動員的志願者網絡、讓每個公民知道自己角色的全民訓練。台灣在民防這一塊的準備,坦白說,與威脅的量級明顯不成比例。這個缺口,不是用多少架 F-16 或多少輛 M1A2T 可以補上的。
一百九十億美元的積壓,是台灣正在等待的未來戰力。在它到來之前,台灣面臨的真正課題,不是如何更有效地催促美方加快交付(雖然外交管道的持續推進仍然必要),而是如何在等待期間,用自己手上的工具,主動填補嚇阻缺口。
嚇阻不是帳面算術。它是讓對手在決策時刻,看見的是你手上已有的砲,而不是你訂購清單上的數字。
資料來源
- 美國國會研究服務處(CRS) — Taiwan Defense Issues for Congress(R48044)
- 美國防務安全合作署(DSCA) — F-16V 批准通知(2019.08)
- 美國防務安全合作署(DSCA) — M1A2T 批准通知(2019.07)
- 美國防務安全合作署(DSCA) — 魚叉岸基防衛系統批准通知(2020.10)
- George Mason University Taiwan Security Monitor — Taiwan Arms Sale Backlog, March 2026 Update
- War on the Rocks — The Real Reasons for Taiwan's Arms Backlog(Kavanagh & Cohen, 2023)
- 美國國會研究服務處(CRS) — Arms Sales: Congressional Review Process(RL31675)
- War on the Rocks — Hope on the Horizon: Taiwan's Radical New Defense Concept(不對稱防衛與水雷段落,Thompson, 2018)
- War on the Rocks — Hope on the Horizon: Taiwan's Radical New Defense Concept(整體防衛概念ODC段落,Thompson, 2018)
- The Aviationist — Lockheed Martin to Bring PAC-3 MSE Production to 2,000 per Year(2026)
- 台灣事實查核中心(TFC) — 國防預算突破 GDP 3% 的意義與未竟挑戰
- 自由時報軍武頻道 — 最後一批28輛M1A2T主力戰車運抵台灣(2026-04-27)
- Army Recognition — First Five U.S. Harpoon Systems Arrive in Taiwan(2025)
台灣鐵穹 T-Dome:一套被預算砍掉的『台灣之盾』,要不要、能不能、多少錢
賴政府在國慶日宣示的整合式多層防空『T-Dome』,一年不到就在特別預算裡被削去骨幹經費。這面盾牌對照以色列鐵穹、美國金穹到底可不可比?台灣面對飽和飛彈與無人機海,該押注一面大盾,還是繼續買很多支小刺?
國防衝到 5%:是付給川普的保護費,還是為自己買的嚇阻?
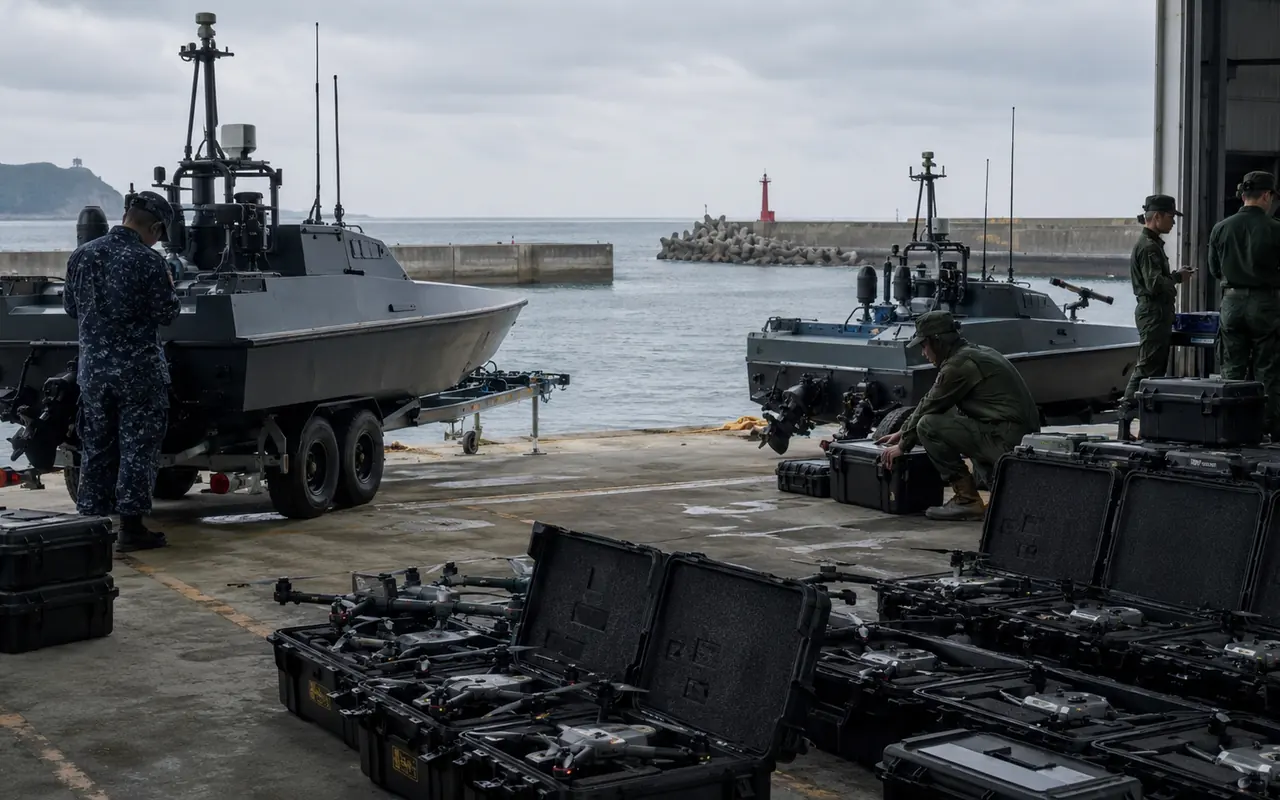
台灣國防預算要從 2026 年編列的 GDP 3.32% 衝到 2030 年的 5%,是史上最大增幅;川普還喊到 10%。為此政府端出 1.25 兆台幣的特別預算,要買 20 萬架無人機、千艘無人艇與『台灣之盾』。但這筆錢已在立法院被砍剩 7,800 億元、約 3.8 成,防空預算打了約 36% 的折扣。這筆天文數字到底是『保護費』還是『嚇阻』?答案不只在它花去哪裡,還在它能不能花得出去。
大罷免之後:當國安與電力,成了政爭的人質
2025 年夏天,台灣動員百萬連署、想用「大罷免」改寫立法院的權力結構——結果 31 案全數槓龜。朝小野大就此固化,而它牽動的,是特別國防預算被砍掉約四成、總預算卡關半年、能源政策一夕髮夾彎。最危險的地方在於:當台灣為了國防與電力先自己吵成一團,最樂見的,從來都在海峽對岸。