
從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年
美方 7 月 1 日未確認延長 USMCA 十六年,協定依第 34.7.4 條轉為逐年聯合檢討、至 2036 年 7 月 1 日前仍有效,任一方可依第 34.6 條以六個月通知退出。台灣 2026 年 1–8 月電腦及其附屬單元出口 1,926 億美元、7.9% 直送墨西哥,本刊推算約 152 億美元。本文回答:一年一評的規則週期下,台廠在墨西哥的伺服器產線與二三階供應商,資本回收期還能押幾年、哪些料件該先動。
本文目錄01 / 10
- 逐號核對自家料件是否在墨西哥 1,463+185 項清單內:不在清單的 ITA 品項現階段成本結構未變,在清單內的料件才須試算第 2.5 條補繳。
- 2027 年以後的北美長約加入「原產地規則變更」調整條款,並把資本回收期改以年審週期、而非協定到期日設定。
- 把 9/28–29 第四輪聯合聲明、原產地計算法公布、SNICE 再修稅則、財政部 10 月海關統計列為重看本文的觸發訊號。
- USMCA 未終止:美方 7/1 未確認延長,協定依第 34.7.4 條逐年檢討、至 2036-07-01 仍有效;商業上等於十次 7 月檢核。
- 台灣 1–8 月電腦及其附屬單元出口 1,926 億美元、墨西哥占 7.9%(本刊推算約 152 億美元);對墨總出口 231.87 億美元、占總出口 4.0%——是第一大出口品的第三大市場,不是命脈。
- 三把刀落在不同料件:ITA 品項(占對墨出口 70%)現階段不受墨方加稅與 IMMEX 補繳影響;非 ITA 料件看 4/23 的 185 項清單;原產地門檻看第四輪。
- 法律文字說「非締約方」、墨方說「亞洲」、美方敘事說「中國」;台灣 ICT 到 2026-01-01 為止未被墨方加稅,但 185 項未核、AI 硬體規則未出,落差尚未被執行面回答。
這篇回答什麼
直接點選問題即可閱讀答案;也可選擇身分,將相關問題排在前面。
正文開始
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,台灣主要出口貨品的墨西哥占比(2026 年 1–8 月)(7.9%)。 財政部統計通報第 15 號,單位 %;8471 推算對墨金額≈152 億美元(金額×占比,本刊計算,非財政部發布值)[5]。
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,美國伺服器進口來源:台灣直接輸美多於墨西哥製(36%)。 2026 上半年,台灣 36%(722 億美元)、墨西哥 34.5%(604 億美元);Banamex 估計,經 Mexico News Daily 轉述,B 級 [23]。
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,墨西哥伺服器出口:三年翻十倍以上(830 億美元)。 單位億美元;2021–2023 為年均值,2026 為上半年、94% 銷美;首爾經濟日報與聯合報引華爾街日報,B 級 [22][19]。
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,從 1,463 項加稅到協定到期:年審時間軸(2036-07-01)。 2025-12-30 墨西哥公告 1,463 項加稅 [10]|2026-01-01 生效 [10]|2026-04-23 再修 185 項 [9]|2026-05-28 第一輪,美方提 50% 美國含量 [28]|2026-07-01 聯合檢討:美方不確認延長、轉年審 [2][3]|2026-07-23 第三輪聯合聲明「非締約方搭便車」[1]|2026-09-16 華爾街日報:AI 硬體原產地新規 [17]|2026-09-28–29 第四輪(改期後、截點前未舉行)[14]|2026 年底 Greer 目標過渡性安排 [28]|2027-07 第二次年審 [3]|2036-07-01 協定到期(若未確認延長)[3]。
9 月 16 日,緯穎股價單日跌逾 6.4% [19]。觸發它的不是任何一份官方文件,而是前一天《華爾街日報》的一則報導:美方正施壓墨西哥,對 AI 硬體(晶片、伺服器)設下「北美零組件比例」門檻,擬比照汽車的 75% 標準,但比率與調整期「尚未敲定」[17]。市場的反應有它的邏輯——緯穎墨西哥廠區約占其 AI 伺服器產能七成 [19],對美國出貨占業績八成以上 [20]。一句還沒寫進任何條文的話,就足以動搖一家公司七成的產能配置。
背景是更大的制度變化。2026 年 7 月 1 日,USMCA 生效滿六年的聯合檢討,美國貿易代表 Greer 聲明:「The United States did not agree to renew the USMCA in its current form」,協定「remains in force pending resolution of these issues or until the Agreement's termination」[2]。翻成白話:美方沒有確認延長十六年,協定沒有結束,但依第 34.7.4 條,從此每年 7 月由自由貿易委員會進行一次聯合檢討,直到 2036 年 7 月 1 日到期 [3]。一份十六年的協定,下半場變成了十次 7 月檢核。
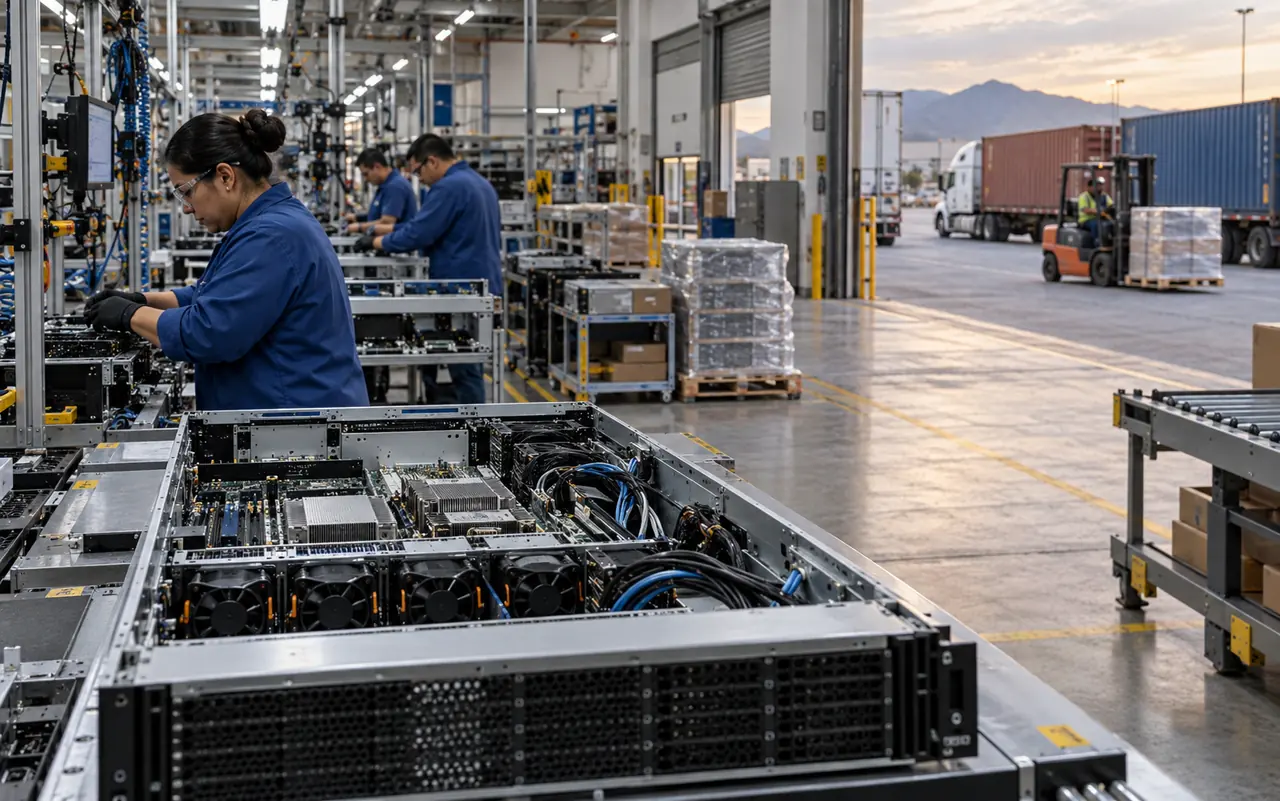
台灣不在談判桌上,卻是這些規則的直接對象。財政部統計通報第 15 號顯示,2026 年 1–8 月台灣「電腦及其附屬單元」(HS 8471)出口 1,926 億美元、年增 87.5%、占總出口 33.5%,已是第一大出口品;其中 7.9% 直接運往墨西哥 [5],本刊推算約 152 億美元——八個月的數字、HS 8471 全類(含伺服器、顯示卡等),不是全年、也不只是伺服器。本文要回答的不是「USMCA 會不會死」,而是:一年一評的規則週期下,台廠在墨西哥的伺服器產線與背後的二三階供應商,資本回收期還能押幾年?哪些料件該先動?
一、「不續約」的真實法律狀態:十六年協定變成十次七月檢核
先把法律結構拆開。CUSMA 第 34.7.1 條規定協定於生效十六年後終止,除非各締約方確認延長新一期十六年;第 34.7.2 條規定生效第六週年由委員會進行「joint review」;第 34.7.4 條寫明,若在六年檢討中有締約方不確認延長,委員會「shall meet to conduct a joint review every year for the remainder of the term」[3]。協定 2020 年 7 月 1 日生效,到期日因此是 2036 年 7 月 1 日 [3]。另一條同樣重要:第 34.6 條,任一締約方書面通知後六個月即可退出,其餘締約方間協定仍有效 [3]。
已確認的談判進度到截點為止只有這些:7 月 21–23 日美墨第三輪在墨西哥城舉行,7 月 23 日聯合聲明稱雙方「underscored the urgency of growing North American manufacturing, strengthening regional supply chains, and addressing free-riding from non-parties」,並指示 9 月在華府舉行第四輪;聲明未列任何具體成果 [1]。Politico 9 月 17 日報導,第四輪改為 9 月 28–29 日、延後一週;Trump 與 Sheinbaum 9 月 16 日通話,一位知情者稱「so-so」,美方官員則稱談判「continue to move in a positive direction」[14]。截至 9 月 18 日,第四輪尚未舉行,沒有官方結果。Greer 的目標是年底前達成過渡性安排,談判「could stretch into 2027」[28]。
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,從 1,463 項加稅到協定到期:年審時間軸(2036-07-01)。 2025-12-30 墨西哥公告 1,463 項加稅 [10]|2026-01-01 生效 [10]|2026-04-23 再修 185 項 [9]|2026-05-28 第一輪,美方提 50% 美國含量 [28]|2026-07-01 聯合檢討:美方不確認延長、轉年審 [2][3]|2026-07-23 第三輪聯合聲明「非締約方搭便車」[1]|2026-09-16 華爾街日報:AI 硬體原產地新規 [17]|2026-09-28–29 第四輪(改期後、截點前未舉行)[14]|2026 年底 Greer 目標過渡性安排 [28]|2027-07 第二次年審 [3]|2036-07-01 協定到期(若未確認延長)[3]。
兩個容易寫錯的地方先釘住。第一,美方是分別與墨西哥、加拿大雙邊談,三國並未同桌 [16];美加軌道 8 月 21–22 日中止、美方第 338 條 50% 關稅 8 月 22 日生效、加方 9 月 8 日反制,本文只作背景(ICPA 追蹤,B 級)[33]。第二,「不續約」不等於墨西哥的零關稅待遇消失:墨方稱 85% 的對美出口仍以零關稅進入美國 [15];Sheinbaum 說「We are not going to sign anything that affects our sovereignty」,也重申協定「benefits all three」[16]。
釘在牆上的判斷:這條線的法律壽命是 2036 年 7 月 1 日,商業壽命是一年一評。至於美方把年審當成什麼,是價值描述——加拿大貿易部長 LeBlanc 說「If uncertainty is one of the objectives from one of our partners…」[27],牛津經濟 Stillo 稱年審不確定性「a definite dampener」[32],CSIS 把「serial annual reviews」列為六情境之一、稱協定續存但處於「a cloud of sustained uncertainty」[26],北京方面的周密則說美方「effectively turning the USMCA into a tool to pressure its regional partners」[31]。四個方向的觀察並列在此,本文不替讀者裁定。
三個數字、三種口徑|≈152 億美元:2026 年 1–8 月台灣 HS 8471 出口 1,926 億 × 墨西哥占比 7.9%,本刊推算、非財政部發布值 [5]|231.87 億美元:1–8 月台灣對墨總出口,占 4.0%、年增 82.6%(財政部 8 月海關統計表 4)[6]|439.1 億美元:2026 上半年墨西哥自台進口(Banxico,經 Mexico News Daily 轉述,B 級)[23]|期間、品類、統計方皆不同,不可互換、不可相加。
二、台灣的暴露有多大:兩個尺度、三個口徑
暴露的大小取決於用哪把尺。以總出口計:台灣 1–8 月總出口 5,743.4 億美元、年增 44.2% [6];8471 對墨約 152 億美元 [5],約占總出口 2.6%(本刊計算:152 ÷ 5,743);對墨總出口 231.87 億美元、占 4.0% [6]。以貨品計:墨西哥是台灣第一大出口品 8471 的第三大市場,排在美國 62.8%、東協 18.5% 之後,領先歐洲 5.9% [5]。這是重要的線,不是命脈。
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,台灣主要出口貨品的墨西哥占比(2026 年 1–8 月)(7.9%)。 財政部統計通報第 15 號,單位 %;8471 推算對墨金額≈152 億美元(金額×占比,本刊計算,非財政部發布值)[5]。
換一把尺就不一樣了。以公司計:緯穎墨西哥廠區約占其 AI 伺服器產能七成 [19],出貨比重約七成、交付美國的業績占八成以上 [20]。對這家公司,墨西哥線就是命脈。寫「暴露」時兩個尺度必須同時給——政策幕僚看的是 4%,緯穎的財務長看的是 70%。
還有一個常被忽略的事實:台灣直接輸美的伺服器,比墨西哥製的還多。Banamex 估計 2026 上半年美國伺服器進口中台灣占 36%(722 億美元)、墨西哥占 34.5%(604 億美元)[23]。「台廠被困在墨西哥」的畫面不成立——台廠同時在台灣、墨西哥、美國三地供貨。
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,美國伺服器進口來源:台灣直接輸美多於墨西哥製(36%)。 2026 上半年,台灣 36%(722 億美元)、墨西哥 34.5%(604 億美元);Banamex 估計,經 Mexico News Daily 轉述,B 級 [23]。
第三個口徑問題是統計落差。財政部 1–8 月對墨出口 231.87 億美元 [6],Banxico 上半年自台灣進口卻達 439.1 億美元、年增 200.5% [23]——墨方數字是台方的近兩倍、期間還更短。可能原因包括原產地認定、FOB 與 CIF 基準、伺服器整機經美國再出口,但都是待查證。本文把兩個數字並列,不挑其中一個當「真實暴露」,更不相加。時間序列上,經濟部口徑 2025 年台灣對墨出口 211 億美元 [29],財政部口徑 2026 年 1–8 月已 231.87 億美元 [6],八個月超過去年全年;8 月單月 51.85 億美元、年增 287.5% [6]——但那是《華爾街日報》報導之前的訂單,不能證明「規則沒有影響」,也不能證明相反;最快要到 10 月海關統計才看得出方向。
三、上游是誰:墨西哥 830 億美元伺服器出口與 3–7% 的本地含量
墨西哥端的數字說明台灣料件在這條鏈裡的位置。首爾經濟日報引《華爾街日報》:墨西哥 2026 上半年伺服器出口 830 億美元、94% 銷美;2021–2023 年約每年 60 億美元、2024 年 134 億、2025 年 308 億美元,AI 硬體今年超越汽車成為墨西哥對美最大出口品 [22]。聯合報同口徑:上半年 830 億美元、94% 銷美、年增逾 1.7 倍 [19]。
〈從十六年協定到十次七月檢核:USMCA 改年審,台灣八個月賣進墨西哥的 150 億美元電腦線還能押幾年〉指出,墨西哥伺服器出口:三年翻十倍以上(830 億美元)。 單位億美元;2021–2023 為年均值,2026 為上半年、94% 銷美;首爾經濟日報與聯合報引華爾街日報,B 級 [22][19]。
這 830 億美元裡有多少是墨西哥自己的?Mexico News Daily 引 UBS 估計:墨西哥製電子產品逾 95% 的料件進口、主要來自台灣等亞洲國家,國內含量不到 5%;同文引《金融時報》所訪奇瓦瓦州官員估計,每台伺服器可實現的墨西哥含量約 3–7%,汽車為 39% [23]。財政部統計通報也把 8471 的出口激增與「非紅供應鏈國際分工及資料中心建置需求」掛在一起 [5]。
把兩端合起來看,合理推論|高信心:台灣的「電腦及其附屬單元」對墨出口,就是墨西哥伺服器出口的上游;美方針對 AI 硬體的任何「北美含量」規則,直接落在台灣料件上。依據是財政部的貨品說明 [5]、墨西哥出口序列 [22] 與本地含量估計 [23] 互相印證。但有兩件事本文不能寫:墨西哥伺服器料件裡有多少來自中國——沒有數據,[23] 只說逾 95% 進口、主要來自亞洲/台灣;伺服器 BOM 裡晶片、記憶體、電源、機構件各占多少價值——沒有分布。3–7% 這個上限只說明一件事:墨西哥廠做的是組裝與測試,價值在料件。
四、第一把刀:墨西哥的 1,463 加 185 項,切到哪些料件
三把刀落在不同料件,是本題最重要的結構性發現。第一把刀來自墨西哥自己。墨西哥經濟部 2025 年 12 月 30 日新聞稿:修正 1,463 個稅則號列,適用於「與墨西哥無國際貿易協定的國家」,涵蓋汽車、紡織、塑膠、鋼鐵、家電、鞋類等,目的是保護約 35 萬個就業,2026 年 1 月 1 日生效,並連結供應鏈國內含量提高至 15% 的目標 [10]。稅率上限口徑不一:行政院經貿辦稱 5%–45% [7],資誠經中央社轉述為 5%–50% [11],墨方新聞稿未列 [10]。本文採 5%–45% 並註明差異;差異可能來自汽車整車 50% 是否計入,待查證。
台灣屬於「無協定國家」,但這一刀主要沒有切到 ICT。行政院經貿辦 2025 年 12 月 23 日:台灣爭取墨方對 82 項貨品維持現有稅率或調低增稅幅度(27 項維持、55 項調降增幅,多為汽車零組件、化纖、樹脂等);「電腦零組件、晶片、伺服器、顯示卡及印刷電路等 ICT 產品,占對墨總出口之 70%,均未被列入調增清單」[7]。經濟部長龔明鑫的說法是:ICT 產品受 WTO 資訊科技協定(ITA)免稅保障,若墨西哥對 ICT 全面課稅「等於砍自己的手」[8];公視轉述的學者評估同樣指向 ITA 保障 [29]。
問題在第二份清單。墨西哥經濟部 SNICE 公告:2026 年 4 月 23 日 DOF 修正 185 個稅則號列之進口稅率,並修改 PROSEC 法令第 5 條,翌日生效 [9]。資誠經經濟日報轉述,新增 185 項涵蓋「電子零組件、汽車零件與化工材料」,稅率 5%–35% [12]。這 185 項是否切到電源供應器、連接器、散熱模組、機殼等非 ITA 料件——待查證,稅則附檔尚未逐號比對台灣對墨出口的 8 碼品項,本文不寫任何方向。
加稅的動機必須並陳。墨方自述是保護就業與提高國內含量 [10];達拉斯聯儲把它放在「全球對中國出口激增的回應」脈絡,並引 2026 年預算案估計加稅可增加 700 億披索(約 38 億美元)稅收 [34];中國商務部則認定加稅「構成貿易投資壁壘」,受訪學者史曉麗稱墨方「主要為在 2026-07-01 聯合檢討前採取有利美方的行動」[30]。兩者都是利害關係方口徑,證據等級相同,並列不裁定。
釘在牆上的判斷:1 月 1 日那一刀落在對墨出口的另外三成;4 月 23 日那一刀落在哪裡,要看稅則號列,現在沒有人核過。
五、第二把刀:IMMEX 遞延關稅撞上第 2.5 條「取其低者」
第二把刀是第一把刀的影子。墨西哥 IMMEX 計畫讓加工出口廠遞延料件進口關稅,但 CUSMA 第 2.5.1 條規定,以貨品「subsequently exported to the territory of another Party」為條件的退稅或減免,不得超過「the lesser of」本國進口應繳關稅與出口至他締約方所繳關稅;第 2.5.3 條規定,遞延計畫下的製成品輸往他締約方時,出口方「shall assess the customs duty as if the exported good had been withdrawn for domestic consumption」,僅得在 2.5.1 範圍內減免 [4]。
實務算法由顧問業說明。Foley & Lardner:在「lesser of the two」規則下,若墨西哥料件稅率 25%、美國對成品稅率 10%,可減免 10%、仍須在墨補繳 15%;若成品以 USMCA 零關稅輸美,可減免額為零,須補繳全部 25% [13]。資誠經中央社轉述:許多企業忽略「即使成品已出口,若成品以 USMCA 優惠關稅銷往美加,仍可能因 USMCA 第 2.5 條限制」須補繳遞延關稅 [11];其舉例是自台灣進口料件適用 25% 關稅、成品以零關稅輸美,仍須補繳 25% [12]。寫成表,每 100 美元自台灣進口料件:
| 情境 | 墨西哥料件稅率 x | 成品輸美適用稅率 y | 可減免額 min(x, y) | 須在墨補繳 | 依據 |
|---|---|---|---|---|---|
| A:ITA 零關稅料件(主板、GPU 模組等) | 0 | 0(USMCA) | 0 | 0 | [4][7][8] |
| B:列入加稅清單料件、成品以 USMCA 零關稅輸美 | 25 | 0 | 0 | 25 | [4][12][13] |
| C:同上,但成品放棄 USMCA、以美國一般稅率 y 輸美 | 25 | y(待查證) | min(25, y) | 25 − min(25, y) | [4][13] |
| D:成品內銷墨西哥 | 25 | — | — | 25 | 一般規則 |
表下三個註記缺一不可。x = 25 是資誠的舉例值 [12],不是任何特定稅號的實際稅率;情境 A 補繳為零,因為 ITA 品項墨西哥 MFN 為零、無遞延稅可補 [4][7][8];情境 C 的 y 待查證——8471 的美國 MFN 為零,但 IEEPA 或 232 衍生稅是否適用、是否計入第 2.5 條所稱「customs duties paid to another Party」,本文未取得一手法規解讀。Foley 的 x = 25、y = 10 → 補繳 15 [13] 是說明算法,不是任何一家台廠的實際帳。
第二把刀的重量因此完全由第一把刀決定。合理推論|中高信心:ITA 料件不受 IMMEX 補繳影響,依據是第 2.5 條算法 [4] 加上經貿辦與經濟部長對 ITA 品項未列入清單的確認 [7][8],但效力只到 2026 年 1 月 1 日的清單為止。「台廠普遍面臨補繳」與「台廠不受影響」都超出證據——只能按料件分寫:ITA 品項不動,非 ITA 料件在清單內才會流血。
六、第三把刀:AI 硬體的北美含量門檻,規則還不存在
第三把刀最重、也最不清楚。它不是關稅成本,而是「訂單能否以 USMCA 零關稅進美國」的資格問題。已確認的只有汽車:美方第一輪(5 月 28–29 日)提出區域含量提高至 82%、其中至少 50% 車輛價值須為美國含量;到第三輪,50% 美國含量仍是「principal sticking points」,墨方連「even a token 1%」都拒絕;美方對墨汽車 232 稅率 25%、鋼鋁 50%,墨方要求先調整 232 才談其他 [28]。
AI 硬體的部分,全部來自《華爾街日報》的二手轉述。中央社引 WSJ:美方施壓墨西哥限制 AI 硬體的北美以外零組件比例,擬比照汽車「75% 零組件來自北美」門檻,但比率與調整期「尚未敲定」;Greer 表示這些部門的原產地規則「can be further tightened」[17]。經濟日報:墨方「已同意提高中國進口貨品關稅,但希望避免美方要求產品必須含有一定比率的美國製內容」[18]。自由時報引參議員 Moreno:不要讓墨、加成為中國規避貿易限制的通道 [35]。
兩個門檻必須分開。「75% 北美含量」是 AI 硬體的傳聞、未敲定 [17];「50% 美國含量」只出現在汽車談判 [28]。「美國含量外溢到 AI 設備」只能寫成假設情境,不能寫成前提。而墨西哥製伺服器的本地含量上限 3–7% [23] 說明,任何高門檻若不把美國設計、台灣製造的晶片計入北美價值,墨西哥廠幾乎不可能靠本地加工達標——這是合理推論|中信心,因為門檻、計算法(淨成本法或交易價值法)、累積規則、調整期全部未公布。本文不做任何「達不達標」的試算;同一個門檻在不同計算法下,結果可能差一個等級。
釘在牆上的判斷:第三把刀現在還是一句報導,不是一條規則;它以什麼算法變成規則,是 9 月 28–29 日第四輪之後才可能知道的事。
七、法律文字 vs 政治敘事:「非締約方」、「亞洲」、「中國」
本題唯一值得放進正文的真分歧在這裡。先看法律文字。7 月 23 日聯合聲明寫的是「free-riding from non-parties」[1],不是「from China」;El Financiero 轉述墨方經濟部長在第三輪後談的是價值鏈與「sustitución de importaciones provenientes de Asia」——替代來自亞洲的進口 [15];而墨西哥製電子產品逾 95% 的料件來自亞洲、主要是台灣 [23]。照文字讀,規則對象是「非締約方」全體,台灣在其中;被「替代」的標的,正是台灣料件。
再看政治敘事。美方的說法是防止中國企業經墨西哥規避關稅 [17];Moreno 說中國「以為他們可以透過西半球進入,繞過我們所有的貿易協定」[35];環球時報自己刊出的數字是,墨西哥 1–5 月自中國受加稅商品進口年減近三分之一、汽車與零件、鞋類減逾四成 [31];而台灣 ICT 品項到 2026 年 1 月 1 日為止未被墨方列入加稅清單 [7][8]。照敘事讀,對象是中國;墨方把台灣 ICT 排除在外,是「敘事對象是中國」的行為證據。
中間是尚未被回答的落差。4 月 23 日的 185 項稅則未核 [9][12],AI 硬體規則未出 [17];「文字對象是亞洲」的風險沒有被排除,「行為對象是中國」的證據只到 1 月 1 日的清單為止。落差是事實,落差最終怎麼執行,取決於尚未公布的規則文本。本文讓讀者看到落差本身,不替讀者猜哪一邊會贏。中方立場在本文只以具名機構呈現 [30][31],不作事實基礎。
八、兩種邏輯的對決
東方之眼的最強論點:年審不是中性的條文設計,是美方在 7 月 1 日主動選擇不確認 [2],把十六年協定的下半場變成十次年度考試;「pending resolution of these issues」[2] 把協定效力綁在美方的議題清單上,這就是槓桿。「非締約方」的文字 [1] 與「亞洲」的墨方口徑 [15] 涵蓋台灣,規則生效時執行的是文字不是敘事;被「替代」的就是台灣料件 [5][23]。台廠「產供現況未受影響」[20] 與 8 月年增 287.5% [6] 都是 9 月 16 日之前的快照。二三階供應商沒有德州廠,龍頭的「三地供貨」優勢與它們無關。
西方之眼的最強論點:年審是 2018 年三方簽字時就寫好的第 34.7 條機制 [3],行使締約方的權利不是「改造」;協定「remains in force」[2]、墨西哥 85% 對美出口仍免稅 [15]、Sheinbaum 重申「benefits all three」[16]。墨方把台灣 ICT 排除在 1 月 1 日的清單之外 [7][8],行為比文字誠實;墨西哥自中國進口減三分之一 [31] 說明加稅確實落在中國貨上。台灣自己占美國伺服器進口 36% [23];緯穎德州一廠 9 月 15 日開幕、二廠 2027 年第二季投產 [21],緯創、鴻海、英業達、廣達的美國廠已量產 [20];鴻海增資墨西哥子公司 1.68 億美元 [24]、維持 2026 年資本支出年增 30% 以上並同時擴美墨產能 [25]。CSIS 的「墨西哥投資約降 10%、加拿大年初流失逾 10 萬全職工作」[26] 是全墨西哥、全產業的情境分析,不是台廠伺服器線的數字。
中立統合者的判斷:雙方在事實層沒有分歧——年審是既有機制、也是可用的槓桿;「不確定性上升」有三方獨立觀察 [26][27][32](合理推論|高信心),「以施壓為目的」是價值判斷,本文不寫成結論。台廠投資停擺的說法不成立:增資 [24]、擴產 [25]、建廠 [21] 都是證據,但全是 7 月 1 日之前的決策;年審之後有無新的墨西哥投資或延後決策,待查證。能寫的是「新增產能的回收期設定被壓縮」(合理推論|中信心)。龍頭已形成「墨西哥量產+美國高階」雙基地 [20][21][24][25](中信心);二三階供應商若只在墨西哥設點且料件非 ITA,處境不同(中信心,無具名案例)。揭露後的訂單數據,雙方都是空白。
這條線的法律壽命是 2036 年 7 月 1 日,商業壽命是一年一評;ITA 料件現在安全、非 ITA 料件看清單、原產地門檻看第四輪——「台廠普遍面臨補繳」與「台廠不受影響」都超出證據。
九、台灣怎麼做:國家/產業中介/中小企業
收斂原則是按料件、不按公司:同一台伺服器裡有 ITA 料件也有非 ITA 料件,ITA 是品項清單,不是產業豁免。
國家視角。台灣在 USMCA 沒有席位,但有可操作的對墨管道:行政院經貿辦 2025 年 12 月爭取 82 項維持或調降,有 27 項維持、55 項調降增幅的實績 [7]。若 AI 硬體原產地規則在第四輪成形,台灣需要的不是政治表態,而是「北美含量」計算規則的技術細節——台灣製造的晶片是否可計入、採哪種計算法、調整期多長——可循經貿辦 2025 年的模式提前介入(合理推論|中信心)。截至 9 月 18 日未查得經濟部或貿易署的正式回應,本文寫「可介入」,不寫「已在介入」。另一件該做的事是查清財政部與 Banxico 的口徑落差 [6][23]:若來自轉運與再出口,官方統計可能低估台灣在北美 AI 供應鏈的實際暴露(中信心)。
產業中介視角。公協會最缺的是一張表:台灣對墨出口前 50 大 8 碼品項 × 墨西哥 1,463+185 項清單的對照表。它決定第一把刀與第二把刀切到誰,目前公開資料裡沒有(合理推論|高信心,因為「影響有限」與「恐受衝擊」兩種口徑都缺這個分母)。龍頭廠的雙基地已是事實 [20][21],公協會不必替它們決定該不該去美國;該做的是把在官方「影響有限」[7][8] 與業者「美國製造擁優勢」[20] 兩種口徑裡都沒被討論的二三階供應商納入盤點。
中小企業視角(電源、機構件、線材、散熱等二三階供應商)。三步驟,皆為條件句:第一,逐號核對自家料件是否在兩份清單內;不在清單的 ITA 品項,現階段成本結構未變 [7][8],不必因為一則報導就動。第二,若料件在清單內,用第五節的表試算補繳,並把 2027 年以後的長約加入「原產地規則變更」調整條款——墨西哥本地加工能否計為北美價值,取決於尚未公布的計算法(中信心)。第三,資本回收期以年審週期、不以協定到期設定:每年 7 月是檢核點;設備投資以 12–24 個月回收為安全上限——本刊判斷、非來源數字,中信心。
| 曝險類型 | 訊號(看什麼) | 影響 | 行動 | 時限 |
|---|---|---|---|---|
| ITA 料件(主板、GPU 模組、晶片等,占對墨出口 70%)[7] | SNICE 是否再修 TIGIE 納入 ITA 相關稅號 [9] | 墨方加稅為零、第 2.5 條補繳為零 [4][7][8](中高信心,以 2026-01-01 清單為限) | 維持配置;追蹤清單變動 | 每次 DOF 公告;每年 7 月年審 |
| 非 ITA 料件(電源、連接器、機構件、散熱) | 4/23 的 185 項是否含自家 8 碼品項 [9][12] | 若在清單內且成品以 USMCA 零關稅輸美,補繳全額料件稅 [4][13](稅號待查證) | 逐號核對;試算補繳;長約加規則變更條款 | 第四輪(9/28–29)前完成盤點 |
| 墨西哥製整機的 USMCA 資格 | 第四輪聯合聲明是否出現「AI 硬體」、「北美含量」;計算法與調整期是否公布 [1][17] | 若門檻不計入台灣製晶片,本地含量 3–7% [23] 難以達標(低信心,計算法未知) | 不做達標試算;準備美國廠承接原產地敏感訂單 [20][21] | 2026 年底過渡性安排 [28];2027 年條文 |
| 資本回收期 | 每年 7 月年審、第 34.6 條退出通知 [3] | 跨年度投資暴露在年度政治週期(高信心)[26][27][32] | 回收期以年審週期設定,12–24 個月為上限(本刊判斷、中信心) | 2027-07 第二次年審 |
十、結論:這條線能押幾年,取決於三份還沒出現的文件
回到題目的問題。台灣八個月賣進墨西哥約 152 億美元的電腦與附屬單元 [5],這條線在法律上有效到 2036 年 7 月 1 日 [3],在商業上則要每年 7 月重新通過一次檢核 [2][3]。以總出口計它是 2.6% 到 4.0% [5][6],不是命脈;對把七成產能放在墨西哥的公司 [19][20],它就是全部。
三把刀落在不同料件,是本文最想留給讀者的結構:第一把刀(墨方加稅)到 2026 年 1 月 1 日為止沒有切到占對墨出口七成的 ITA 品項 [7][8];第二把刀(第 2.5 條補繳)的重量由第一把刀決定,ITA 料件為零 [4];第三把刀(原產地門檻)還是一句報導 [17]。能寫成事實的只有:ITA 料件安全、非 ITA 料件看 185 項 [9]、原產地門檻看第四輪 [14]。
真正的未知是三份文件:第四輪的聯合聲明、AI 硬體原產地規則的計算法與調整期、185 項的稅則號列。在它們出現之前,「台廠普遍面臨補繳」與「台廠不受影響」都超出證據,「墨西哥製伺服器達不到門檻」的任何試算都是低信心。法律文字說「非締約方」[1]、墨方說「亞洲」[15]、美方說「中國」[17][35],這個落差尚未被執行面回答——它才是台灣真正該盯的東西。
何時該重看這篇(觸發清單,不是預測)|(a) 9/28–29 第四輪聯合聲明是否出現「AI 硬體」、「北美含量」、「non-parties」字樣 [1][14]|(b) USTR 或墨西哥經濟部是否公布原產地計算法與調整期 [17]|(c) SNICE 是否再修 TIGIE,電源/連接器/機構件稅號是否入列 [9]|(d) 財政部 10 月海關統計對墨出口是否轉向 [6]|(e) 台灣經濟部/貿易署是否發布正式回應|(f) 2027 年 7 月第二次年審 [3]。發布前重查:第四輪聯合聲明、AI 硬體門檻、185 項稅則、稅率上限 45% 或 50% 口徑 [7][11]、財政部與 Banxico 落差 [6][23]。
資料來源
- USTR — Joint Statement from Ambassador Jamieson Greer and Mexican Secretary of Economy Marcelo Ebrard(2026-07-23)
- USTR — Ambassador Greer Issues Statement on the USMCA Joint Review(2026-07-01)
- 加拿大全球事務部 — CUSMA 第 34 章最終條款(第 34.6、34.7 條)
- 加拿大全球事務部 — CUSMA 第 2 章貨品市場進入(第 2.5 條退稅與關稅遞延)
- 財政部統計處 — 財政統計通報第 15 號:115 年 1–8 月出口前 10 大貨品(2026-09-17)
- 財政部 — 115 年 8 月海關進出口貿易初步統計新聞稿(本文及附表)
- 經濟日報 — 我成功爭取墨國維持或調降關稅共 82 項 ICT 並未列入調整名單(2025-12-23)
- 中央社 — 墨西哥擬調高部分進口關稅 經長:對台灣影響有限(2025-12-16)
- 墨西哥經濟部 SNICE — Modificaciones a la TIGIE 2026(2026-04-23 修正 185 項)
- 墨西哥經濟部 — Se publica en el DOF la modificación de aranceles de la LIGIE(2025-12-30)
- 中央社財經訊息平台 — 墨西哥擴大非 FTA 進口關稅品項 IMMEX 與 USMCA 牽動台商成本(資誠,2026-05-18)
- 經濟日報 — 赴墨西哥設廠注意!資誠示警:台商恐面臨關稅補繳壓力(2026-05)
- Foley & Lardner — Mexican January 2026 Tariff Tsunami: Maquilas Aren't Immune(2025-12)
- Politico(Yahoo 轉載) — Trump, Sheinbaum talk as US, Mexico close in on a trade agreement(2026-09-17)
- El Financiero — Termina tercera ronda para revisar el T-MEC con avances entre México y EU(2026-07-24)
- Anadolu Agency — Sheinbaum says Mexico will not sign USMCA deal affecting sovereignty(2026-09-09)
- 中央社(華視新聞網轉載) — 美施壓墨西哥接受原產地新規 防中國 AI 硬體洗產地(引華爾街日報,2026-09-16)
- 經濟日報 — 美國施壓墨西哥堵 AI 硬體關稅漏洞 台廠恐受衝擊(2026-09-16)
- 聯合報 — 美對墨施壓 要求對 AI 硬體製造訂新原產地規則…恐掃到台鏈(2026-09-17)
- 工商時報 — 美墨關稅齟齬引關注 緯創、緯穎、鴻海、廣達等台廠「美國製造」擁優勢(2026-09-17)
- 聯合報 — 緯穎德州新廠正式開幕 二廠將於明年第 2 季投入量產(2026-09-16)
- Seoul Economic Daily — U.S. Presses Mexico to Curb Chinese Chip Rerouting(引華爾街日報,2026-09-17)
- Mexico News Daily — Mexico in Numbers: How Taiwanese imports are fueling Mexico's record tech exports(引 UBS、Banamex、Banxico,2026-09)
- 鉅亨網 — 鴻海增資墨西哥子公司 51 億元 估用於擴大 AI 伺服器產能(2025-08-25)
- DIGITIMES — AI 推升鴻海資本支出 美墨擴伺服器、越印拓多元製造(2026-08-25)
- CSIS — USMCA Review 2026: Six Scenarios for North America's Future(2026-03-27)
- AP(Yahoo Finance 轉載) — Canada warns USMCA could face annual reviews, fueling uncertainty and chilling investment(2026-02-27)
- Americas Society/Council of the Americas — Tracking the U.S.-Mexico Talks in the USMCA Review
- 公視新聞網 — 墨國明年擬對亞洲國家提高關稅 部分台灣廠商恐受影響(2025-12)
- 環球時報 — Mexico's tariff hikes on products from China constitute trade and investment barriers: MOFCOM(轉述中國商務部,2026-03-25)
- 環球時報 — Experts caution Mexico against using trade pacts as political leverage(2026-08-19)
- Al Jazeera — If USMCA is not renewed, analysts expect uncertainty for businesses(2026-06-28)
- ICPA — USMCA Joint Review Tracker(至 2026-09-06)
- 達拉斯聯邦準備銀行 — Higher tariffs in U.S., Mexico part of global response to China export surge(2025-10-31)
- 自由時報 — 美國施壓墨西哥收緊 AI 硬體原產地規則 防堵中國洗產地(2026-09-16)
從管制者到執法者:台灣把 AI 晶片輸中管制刑事化的代價
美超微伺服器轉運案讓一個尷尬事實攤在陽光下:把 AI 晶片偷渡進中國,在台灣至今不算犯罪。當台北考慮修《貿易法》補上這道刑責缺口、與華府對齊,台灣也將從被動的 rule-taker 變成手握起訴權的 rule-enforcer——而帳單,會先寄到那個佔全球四成四 AI 機櫃出貨的伺服器王國。
雙面台灣
全世界都離不開台灣的晶片,卻也都在為「萬一失去台灣」預作準備。同一座島,是供應鏈的心臟,也是地緣的火藥庫——台灣企業要怎麼把「不可取代」變成撐得久的優勢?
40 件申請、958 億令吉、一個能源審查小組:馬泰資料中心「先過電和水」如何牽動台灣伺服器供應鏈的出貨節奏
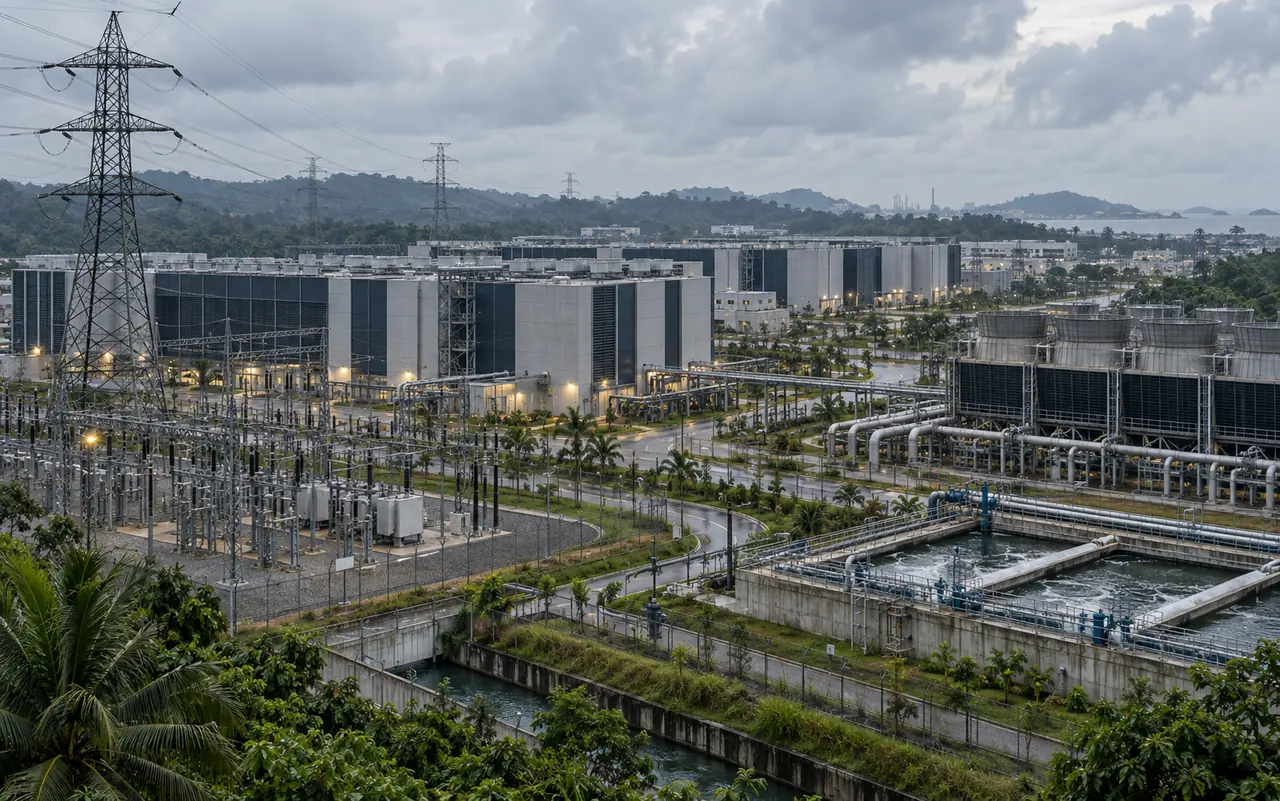
馬來西亞資料中心任務小組今年迄今收到逾 40 件申請(申請件數,非核准),上半年核准資料中心與雲端投資 958 億令吉(MIDA 核准額,承諾非到位資金);泰國 BOI 在優惠申請前先審電、水與潔淨能源。兩國同時搶算力也設門檻,台灣 ODM、CCL 與機電冷卻供應商被牽動的是案量、交期,還是規格?